
 Eximbank báo lãi trước thuế quý III/2026 giảm 66,8% so với cùng kỳ
Dự phòng rủi ro tăng “ăn mòn” lợi nhuận
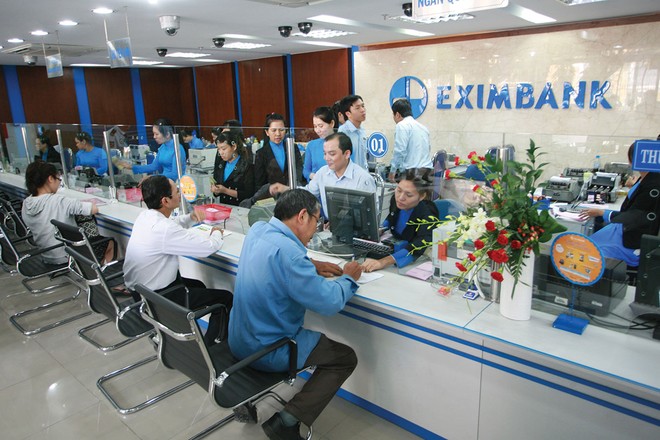
Eximbank báo lãi trước thuế quý III/2026 đạt 186 tỷ đồng, giảm tới 66,8% so với cùng kỳ năm trước. Sự sụt giảm lợi nhuận trong quý III của Eximbank đến từ việc lợi nhuận thuần từ hoạt động kinh doanh giảm 48,5%, trong khi chi phí dự phòng rủi ro tăng 6,2%. Trong đó, thu nhập lãi thuần trong quý đạt gần 1.090 tỷ đồng, giảm 25,6%.
Lũy kế 9 tháng đầu năm, Eximbank ghi nhận lãi trước thuế 865 tỷ đồng, giảm 57,8%, tương đương 57% kế hoạch cả năm. Chi phí dự phòng rủi ro lên tới 997 tỷ đồng, tăng gần gấp đôi so với cùng kỳ là một trong những nguyên nhân chính kéo lợi nhuận 9 tháng của nhà băng này sụt giảm mạnh.
Đến ngày 30/9/2026, Eximbank có tổng tài sản 214.495 tỷ đồng, giảm 11,6% so với hồi đầu năm. Trong đó, cho vay khách hàng đạt 150.221 tỷ đồng, giảm 17,4%. Số dư tiền gửi khách hàng đạt 158.299 tỷ đồng, giảm 10,7% so với đầu năm. Điểm sáng trong chất lượng tài sản là số dư nợ xấu (nợ từ nhóm 3 - 5) của Ngân hàng giảm 23,6% so với đầu năm, về 3.973 tỷ đồng, qua đó, đưa tỷ lệ nợ xấu trên tổng cho vay khách hàng xuống mức 2,64%, so với mức 2,86% hồi đầu năm. Tuy vậy, tỷ lệ bao phủ nợ xấu giảm từ 44% xuống còn 41%.
Tại Sacombank, chi phí hoạt động quý III giảm hơn 31% so với cùng kỳ, xuống còn 2.820 tỷ đồng. Trong khi thu nhập hoạt động tăng, Ngân hàng lại sử dụng ít chi phí vận hành hơn để tạo ra nguồn thu. Nhờ đó, lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng quý III đạt gần 7.500 tỷ đồng, tăng hơn 59%. Đây cũng là mức lợi nhuận thuần cao nhất trong nhiều quý trở lại đây của Sacombank. Tuy nhiên, do chi phí dự phòng tăng lên 5.729 tỷ đồng, tăng gần 449% so với cùng kỳ, Sacombank ghi nhận lợi nhuận trước thuế 1.757 tỷ đồng trong quý vừa qua, giảm 52% so với cùng kỳ.
Lũy kế 9 tháng đầu năm, chi phí dự phòng rủi ro tín dụng của Sacombank tăng gần 6 lần, từ 2.152 tỷ đồng lên 12.848 tỷ đồng, tương đương tăng 497%. Kết quả, Sacombank ghi nhận lợi nhuận trước thuế gần 5.900 tỷ đồng, giảm 46,4%.
Tại ngày 30/9/2026, tổng tài sản của Sacombank đạt 1,057 triệu tỷ đồng, tăng 15,3% so cuối năm 2025. Trong đó, dư nợ cho vay khách hàng đạt 700.347 tỷ đồng, tăng 11,8%; tiền gửi khách hàng đạt 775.422 tỷ đồng, tăng 25,4%. Về chất lượng tài sản, tổng nợ xấu đạt 51.367 tỷ đồng, tăng 28% so với cuối năm ngoái. Tỷ lệ nợ xấu tăng từ 6,41% lên 7,33% trong 9 tháng.
Tăng trích lập dự phòng phải thu khó đòi 321 tỷ đồng là một trong những nguyên nhân khiến KienlongBank báo lãi quý III/2026 giảm 13% so với cùng kỳ và giảm 18% so với quý liền trước. Tuy nhiên, lợi nhuận trước thuế lũy kế 9 tháng đạt 1.713 tỷ đồng, tăng 11% so với cùng kỳ. Tỷ lệ nợ xấu của Ngân hàng tại cuối quý III/2026 ở mức 1,98%, tăng 0,12% so với đầu năm nay.
Tương tự, PGBank ghi nhận lợi nhuận trước thuế quý III đạt hơn 190 tỷ đồng, giảm hơn 10% so với cùng kỳ, do chi phí hoạt động tăng 14,9%, lên 301,5 tỷ đồng và chi phí dự phòng rủi ro tín dụng tăng 12,9%, lên 169,8 tỷ đồng. Tính chung 9 tháng đầu năm, lợi nhuận trước thuế của Ngân hàng đạt 630 tỷ đồng, tăng 27%. Tại ngày 30/9/2026, tổng nợ xấu nội bảng, (gồm nợ nhóm 3, 4, 5) của PGBank đạt 1.948 tỷ đồng, tăng 78,4% so với cuối năm 2025. Tỷ lệ nợ xấu trên tổng dư nợ cho vay tăng từ mức 2,4% vào cuối năm ngoái lên mức 3,9% vào cuối tháng 9/2026.
Không chỉ ở các nhà băng vừa và nhỏ, lợi nhuận trước thuế quý III/2026 của Vietcombank giảm khoảng 35,6% so với quý liền trước, từ 17.419 tỷ đồng xuống còn 11.217 tỷ đồng, chủ yếu do Ngân hàng đẩy mạnh trích lập dự phòng. Chi phí dự phòng rủi ro tín dụng của Vietcombank trong quý vừa qua là 6.184 tỷ đồng, gấp gần 8 lần cùng kỳ, nhằm tăng cường bộ đệm dự phòng và giữ vững tỷ lệ bao phủ nợ xấu thuộc hàng cao nhất hệ thống (đạt 243,2 - 243%). Tổng nợ xấu của Vietcombank tại thời điểm 30/9/2026 là 12.818 tỷ đồng, tăng gần 32% so với đầu năm.
Điều chỉnh chỉ tiêu lợi nhuận
Trước áp lực NIM mỏng hơn khi phải giảm lãi suất, hỗ trợ tăng trưởng kinh tế và gia tăng trích lập dự phòng rủi ro nợ xấu, một số nhà băng đã điều chỉnh chỉ tiêu kinh doanh năm 2026.
Mới đây, Hội đồng Quản trị SeABank đã thông qua Nghị quyết điều chỉnh giảm 15% mục tiêu lợi nhuận trước thuế năm 2026, về mức 6.008 tỷ đồng.
Ngân hàng này cho biết, việc điều chỉnh mục tiêu kinh doanh nhằm đảm bảo sự phát triển an toàn, ổn định trong bối cảnh mới; đồng thời, thực hiện nghiêm túc và quyết liệt các chỉ đạo, định hướng của Chính phủ và Ngân hàng Nhà nước về việc tháo gỡ khó khăn cho sản xuất - kinh doanh, giảm lãi suất huy động và cho vay, chấp nhận giảm lợi nhuận để hỗ trợ doanh nghiệp và người dân phát triển kinh tế. SeABank đã giảm 0,5 - 0,7%/năm lãi suất huy động ở các kỳ hạn từ 6 tháng trở lên, qua đó, tạo dư địa giảm lãi suất cho vay cá nhân, doanh nghiệp, tập trung vào khu vực sản xuất - kinh doanh, lĩnh vực ưu tiên, SME, dự án xanh.
Lợi nhuận trước thuế của SeABank đạt gần 1.315 tỷ đồng trong quý III/2026, tăng 37,5% so cùng kỳ năm trước. Lũy kế 9 tháng, Ngân hàng ghi nhận 3.940 tỷ đồng lợi nhuận trước thuế. Tại ngày 30/9/2026, tổng tài sản của nhà băng này đạt 429.376 tỷ đồng, tăng 8,31% so với đầu năm; dư nợ cấp tín dụng tăng 11,3%; tỷ lệ nợ xấu được kiểm soát ở mức 2,28%.
Việc ưu tiên nguồn lực để giảm lãi suất và triển khai các chương trình tín dụng ưu đãi cũng đồng nghĩa Vietbank chấp nhận thu hẹp một phần lợi nhuận kỳ vọng. Theo đó, Ngân hàng điều chỉnh kế hoạch kinh doanh năm 2026, giảm chỉ tiêu lợi nhuận trước thuế từ 2.100 tỷ đồng xuống còn 1.700 tỷ đồng.
Trong tháng 10/2026, sau khi giảm lãi suất huy động, Vietbank triển khai gói tín dụng ưu đãi 3.000 tỷ đồng, với lãi suất thấp hơn tối thiểu 1,5%/năm so với mức thông thường.
Kết thúc quý III/2026, Vietbank báo lãi trước thuế 377,1 tỷ đồng, tăng 7,2% so với cùng kỳ. Lũy kế 9 tháng, lợi nhuận trước thuế của Ngân hàng đạt 1.320,6 tỷ đồng, tăng 52,4% so với cùng kỳ. Với kết quả này, Vietbank đã thực hiện khoảng 77,7% mục tiêu lợi nhuận trước thuế 1.700 tỷ đồng theo phương án điều chỉnh.
Đáng chú ý, trong quý III, Saigonbank ghi nhận lợi nhuận trước thuế 17,8 tỷ đồng, giảm gần 80% so với cùng kỳ. Lũy kế 9 tháng, lợi nhuận trước thuế của Ngân hàng đạt gần 66 tỷ đồng, giảm gần 79%. Nguyên nhân khiến lợi nhuận Saigonbank sụt giảm mạnh trong quý III đến từ sự suy giảm của một số mảng kinh doanh, trong đó có hoạt động dịch vụ và kinh doanh ngoại hối. Bên cạnh đó, chi phí hoạt động trong kỳ tăng mạnh, khiến lợi nhuận thuần từ hoạt động kinh doanh giảm khoảng 1/3 so với cùng kỳ. Chi phí dự phòng rủi ro cũng tăng lên 43 tỷ đồng, gấp gần 4 lần cùng kỳ.
Lũy kế 9 tháng đầu năm, tất cả mảng kinh doanh của Saigonbank đều ghi nhận sụt giảm so với cùng kỳ năm trước, kéo tổng thu nhập giảm gần 16%, lợi nhuận thuần từ hoạt động kinh doanh giảm hơn 47%. Kết quả, lợi nhuận trước thuế đạt gần 66 tỷ đồng, giảm 74,4% so với cùng kỳ, tương đương 21% kế hoạch cả năm.
Tính đến 30/9/2026, tổng tài sản của Saigonbank gần như không đổi so với đầu năm, trong khi cho vay và số dư tiền gửi khách hàng giảm lần lượt 1% và 2%. Nợ xấu của Ngân hàng đạt 666 tỷ đồng, tăng 2,6% so cuối năm trước, đưa tỷ lệ nợ xấu lên 3,06%; tỷ lệ bao phủ nợ xấu giảm từ 36% xuống 35%.
Theo số liệu tổng hợp từ báo cáo tài chính quý III/2026 của 28 ngân hàng, tổng nợ xấu nội bảng tính đến ngày 30/9/2026 đã lên tới 340.444 tỷ đồng. Trong đó, nợ có khả năng mất vốn (nhóm 5) chiếm 165.583 tỷ đồng, tương đương 48,6%, giảm đáng kể so với mức 63,8% hồi cuối năm 2025. Chi phí dự phòng của 28 ngân hàng niêm yết ba quý đầu năm 2026 tăng 42,5% so với cùng kỳ và mức tăng này cao hơn đáng kể so với tốc độ tăng 27,2% của lợi nhuận trước dự phòng của các ngân hàng.
FiinRatings nhận định, tỷ lệ bao phủ nợ xấu toàn ngành rơi xuống dưới mức 80% (mức thấp nhất trong 5 năm, thậm chí một số ngân hàng chỉ còn 20 - 30%) cho thấy khả năng chống chịu của hệ thống đang suy yếu. Vì thế, NHNN cũng yêu cầu các ngân hàng rà soát và tuân thủ đầy đủ quy định của pháp luật cũng như quy định nội bộ liên quan đến công tác phân loại nợ, trích lập dự phòng.