
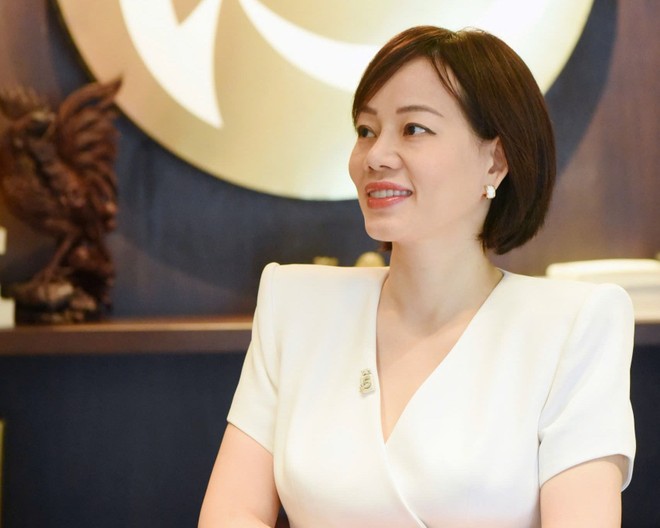
 Bà Ngô Thùy Linh - Chủ tịch HĐQT Công ty cổ phần Chứng khoán SmartInvest (AAS)
Thị trường đang ghi nhận sự thay đổi trong nhu cầu của nhà đầu tư, từ tự giao dịch sang tìm kiếm các giải pháp quản lý tài sản chuyên nghiệp. Theo bà, đâu là động lực thúc đẩy xu hướng này và dư địa của thị trường quản lý gia sản tại Việt Nam hiện nay ra sao?
Sự dịch chuyển từ “tự giao dịch ngắn hạn” sang “quản lý gia sản bài bản” không phải hiện tượng nhất thời, mà là bước chuyển mang tính quy luật khi Việt Nam bước vào giai đoạn bùng nổ gia sản.
Trước hết, Việt Nam vừa bước qua một cột mốc thu nhập đáng chú ý. GNI bình quân đầu người đạt 4.970 USD năm 2025, đưa Việt Nam vào nhóm thu nhập trung bình cao theo phân loại của World Bank từ ngày 1/7/2026. Cột mốc này đánh dấu thời điểm một bộ phận hộ gia đình bắt đầu có tích lũy đủ lớn để phải trả lời một câu hỏi chưa từng đặt ra trước đây là quản lý và gia tăng tài sản qua kênh đầu tư nào?
Thứ hai, tầng lớp khá giả và người giàu tăng nhanh. Theo Knight Frank, số triệu phú USD tại Việt Nam dự kiến tăng gần 60% đến năm 2031. BCG cũng xếp Việt Nam vào nhóm thị trường tăng trưởng nhanh nhưng độ trưởng thành còn non trẻ về quản lý tài sản, phản ánh thực tế người Việt đang giàu lên nhanh hơn tốc độ phát triển của ngành.
Điều này thúc đẩy quá trình tái cơ cấu danh mục. Thay vì chủ yếu nắm giữ bất động sản, vàng và USD, nhà đầu tư đang tăng nhu cầu đối với các tài sản tài chính minh bạch, thanh khoản cao và phù hợp tích sản dài hạn.
Thứ ba là sự “kiệt sức” của một bộ phận nhà đầu tư cá nhân sau nhiều chu kỳ biến động. Khi mục tiêu đầu tư gắn với mua nhà, học vấn cho con hay chuẩn bị hưu trí, thời gian và sự an tâm trở nên quan trọng không kém tỷ suất sinh lời.
Dư địa thị trường vì vậy còn rất lớn. Theo McKinsey, tài sản tài chính cá nhân tại Việt Nam tăng trưởng kép khoảng 11%/năm và dự kiến đạt 600 tỷ USD vào năm 2027. Đáng chú ý, khoảng 65–75 tỷ USD tài sản cá nhân chưa được quản lý đúng mức. Đây là khoảng trống lớn cho các tổ chức quản lý gia sản chuyên nghiệp.
 |
Ảnh: Dũng Minh |
AAS xác định phát triển dịch vụ quản lý gia sản là một hướng đi chiến lược. Để hiện thực hóa mục tiêu này, Công ty đã và đang chuẩn bị những gì, thưa bà?
Tại AAS, chúng tôi xác định quản lý gia sản là trục xương sống để tái cấu trúc mô hình kinh doanh, đưa AAS từ công ty môi giới truyền thống trở thành định chế tài chính cung cấp dịch vụ quản lý gia sản chuyên nghiệp.
Bản chất của quản lý tài sản không phải là đoán thị trường để mua bán ngắn hạn, mà là bốn việc nối tiếp nhau: hiểu mục tiêu cuộc đời của khách hàng, chuyển nó thành một danh mục đa tài sản, thực thi bằng kỷ luật thay vì cảm xúc, và giữ kỷ luật đó qua trọn một chu kỳ kinh tế.
AAS lựa chọn trước tiên các gói tích sản dưới hình thức ủy thác tài sản dành cho phân khúc khách hàng Private, với sự chuẩn bị trên bốn trụ cột.
Về mô hình, AAS theo hướng “Hybrid Wealth Management”, kết hợp nền tảng số với chuyên gia tư vấn trực tiếp. Công nghệ hỗ trợ lọc thông tin, phân tích dữ liệu, trong khi chuyên gia thực hiện vai trò “may đo” giải pháp cho từng khách hàng.
Về sản phẩm, AAS phát triển sản phẩm flagship AAS Quản lý tài sản với thông điệp “Tích sản có đích”, sử dụng cấu trúc đa tài sản gồm cổ phiếu, trái phiếu chất lượng cao và tiền gửi. Các gói quản lý được thiết kế riêng theo từng mục tiêu và khẩu vị rủi ro.
Công nghệ AI kết hợp mô hình định lượng của chuyên gia để chuyển mục tiêu tài chính thành chiến lược đầu tư. Mô hình đã được kiểm thử qua 1.610 phiên giao dịch giai đoạn 2023-2026; một mô hình ghi nhận mức sinh lời 131,09%, so với mức tăng 77,5% của VN-Index cùng kỳ, Max Drawdown -21,5% và hệ số Sharpe 1,16.
Hệ thống quản trị rủi ro dựa trên “3 lớp phòng thủ định lượng”: SAA - phân bổ chiến lược theo chu kỳ kinh tế; TAA - phân bổ chiến thuật theo biến động ngành; AAA - chấm điểm định lượng để tối ưu từng tài sản.
Về con người, chuyên gia của AAS hướng theo hình mẫu “người đồng hành khai mở”, chuyển từ vai trò môi giới sang cố vấn gia sản dài hạn.
AAS đang triển khai các mô hình quản lý tài sản theo hướng “may đo” cho phân khúc khách hàng cao cấp. Công ty sẽ cá nhân hóa danh mục như thế nào để phù hợp với mục tiêu tài chính và khẩu vị rủi ro của từng khách hàng, thay vì cung cấp một công thức đầu tư chung?
Triết lý của chúng tôi là “bắt đầu từ chính bạn”. Mỗi khách hàng có quy mô tài sản, độ tuổi, kế hoạch kinh doanh và trách nhiệm gia đình khác nhau, vì vậy không thể áp dụng một công thức chung.
Quy trình cá nhân hóa gồm bốn bước. Đầu tiên là khắc họa chân dung và xác định mục tiêu: khoản vốn phục vụ việc gì, kế hoạch dòng tiền 3–5 năm, nhu cầu chuyển giao tài sản và mức biến động có thể chấp nhận...
Bước hai là xây dựng bản tuyên ngôn chính sách đầu tư, quy định rõ tỷ lệ phân bổ từng lớp tài sản, tiêu chí lựa chọn tài sản, hạn mức tập trung ngành và biên độ cắt lỗ.
Bước ba là vận hành danh mục bằng hệ thống SAA - TAA - AAA. Khi các chỉ số phát tín hiệu rủi ro, tỷ trọng tài sản có thể được điều chỉnh nhằm bảo toàn vốn; khi xuất hiện cơ hội định giá hấp dẫn, hệ thống lựa chọn các tài sản đáp ứng tiêu chí định lượng.
Cuối cùng là đối thoại chiến lược định kỳ. Khách hàng theo dõi tài sản minh bạch trên tài khoản chứng khoán của mình và định kỳ cùng AAS rà soát hiệu quả danh mục, điều chỉnh chiến lược khi hoàn cảnh gia đình hoặc hoạt động kinh doanh thay đổi.
Nhà đầu tư Việt Nam vẫn có xu hướng tự lựa chọn cổ phiếu và chú trọng hiệu quả ngắn hạn. Theo bà, đâu là yếu tố quyết định để khách hàng có tài sản lớn sẵn sàng chuyển một phần tài sản sang các giải pháp quản lý chuyên nghiệp?
Khách hàng có tài sản lớn thường hiểu rõ chi phí của việc chạy theo biến động ngắn hạn không chỉ là vốn, mà còn là thời gian, sức khỏe và sự an tâm. Thịnh vượng bền vững cần đến chiến lược phân bổ tài sản, kỷ luật và khả năng đi qua các chu kỳ.
Để khách hàng sẵn sàng ủy thác những khoản vốn lớn, AAS tập trung vào ba nguyên tắc.
Một là, hạn chế xung đột lợi ích bằng tư duy “đồng hành”. AAS không hướng tới thúc đẩy tần suất giao dịch để tạo phí, mà chuyển sang cố vấn tài sản dài hạn, gắn lợi ích với sự tăng trưởng của tài sản ủy thác.
Hai là, giữ định vị “điểm tĩnh tại giữa thị trường ồn ào”.
Khi thị trường hưng phấn, chuyên gia giúp khách hàng kiểm soát lòng tham; khi thị trường hoảng loạn, giúp duy trì sự tỉnh táo và quay trở lại kế hoạch tài chính ban đầu.
Ba là, minh bạch bằng dữ liệu thực chứng. AAS không hứa hẹn lợi nhuận ngắn hạn. Danh mục ủy thác, trạng thái tài sản, các khoản phí và lý do tái cân bằng được báo cáo minh bạch, trong khi khách hàng vẫn giữ quyền giám sát tài sản của mình.
Trong chiến lược 3–5 năm tới, bà hình dung quản lý gia sản sẽ giữ vị trí như thế nào trong hệ sinh thái dịch vụ của AAS? Công ty đặt mục tiêu xây dựng lợi thế cạnh tranh gì để tạo dấu ấn trên thị trường quản lý tài sản đang ngày càng có nhiều tổ chức tham gia?
Trong 3–5 năm tới, quản lý gia sản sẽ là hạt nhân định hình diện mạo mới của AAS, với lộ trình hai giai đoạn.
Giai đoạn đầu, AAS tập trung xác lập chuẩn mực quản lý gia sản phục vụ nhóm khách hàng có tài sản lớn thông qua các gói ủy thác “may đo” của AAS Quản lý tài sản, đồng thời phát triển cộng đồng nhà đầu tư có cùng tư duy.
Khách hàng không chỉ tiếp cận giải pháp quản trị danh mục mà còn có các hoạt động kết nối và đối thoại chiến lược.
Giai đoạn hai là “bình dân hóa” quản lý gia sản thông qua nền tảng số. Chúng tôi cho rằng quản lý tài sản không nên chỉ là đặc quyền của người có tài sản lớn.
Sản phẩm sẽ được tích hợp lên nền tảng công nghệ AAS đang phát triển, qua đó mở rộng dịch vụ tới nhiều phân khúc khách hàng. Lời kết tôi muốn chia sẻ là: Đầu tư thực chất là một hành trình dài để mỗi chúng ta đạt được những điều thực sự đáng giá trong đời – một mái ấm vững chãi cho gia đình, một bệ phóng học vấn cho con cái, một tuổi hưu an nhiên tự tại và quyền được tự do sống theo cách mình mong muốn.
AAS chọn cho mình vai trò của “người đồng hành khai mở” với lời hứa “Nhìn xa để đi đúng”. Chúng tôi tin tưởng sâu sắc rằng: chỉ khi nhà đầu tư biết nhìn xa hơn những con sóng ngắn hạn trước mắt, họ mới có thể vững vàng tiến tới các mục tiêu và tận hưởng cuộc sống!
Xin cảm ơn bà!