
Khi các kênh đầu tư truyền thống khó sinh lời
Việt Nam vừa được World Bank nâng hạng lên nhóm thu nhập trung bình cao - GNI bình quân đầu người đạt 4.970 USD năm 2025, vượt ngưỡng 4.636 USD. Cùng giai đoạn này, TTCK Việt Nam cũng được FTSE Russell xác nhận lộ trình nâng hạng lên thị trường mới nổi thứ cấp (công bố đầu tháng 4/2026), ước tính có thể thu hút thêm khoảng 6 tỷ USD vốn ngoại. Hai cột mốc vĩ mô này đặt ra một bài toán cụ thể ở cấp độ từng gia đình: tiền tích lũy nên đặt vào đâu, khi các kênh đầu tư quen thuộc như bất động sản, vàng đang ngày càng khó sinh lời.
Giá nhà tại Việt Nam đã tăng khoảng 59% trong 5 năm qua, đẩy chỉ số giá nhà/thu nhập lên 23-30 lần, gấp đôi mức trung bình thế giới. Lãi suất tiền gửi USD gần như bằng 0 nhiều năm liền, còn vàng thì biến động mạnh, biên độ mua-bán lớn.
Trong khi đó, theo McKinsey, tổng tài sản tài chính cá nhân Việt Nam có thể tăng từ 360 tỷ USD (2022) lên khoảng 600 tỷ USD vào 2027 - trong đó 65-75 tỷ USD là tài sản của giới khá giả chưa được quản lý chuyên nghiệp. Knight Frank cũng ghi nhận Việt Nam hiện có khoảng 5.459 triệu phú USD, xếp thứ 6 Đông Nam Á.
Đối chiếu với những con số trên, quy mô tài sản đang được quản lý qua các quỹ đầu tư chứng khoán chuyên nghiệp mới đạt khoảng 846 nghìn tỷ đồng (tương đương 32-33 tỷ USD, tính đến tháng 5/2026, theo FiinGroup) - chưa bằng một nửa phần 65-75 tỷ USD tài sản khá giả mà McKinsey ước tính chưa có ai quản lý chuyên nghiệp. Đây chính là khoảng trống mà ngành quản lý gia sản (wealth management) đang cố lấp vào.
Tích sản trên thị trường tài chính, thành công ở kỷ luật
Ở các thị trường phát triển như Mỹ, châu Âu hay Singapore, tài sản tài chính thường chiếm 50-70% danh mục tài sản của hộ gia đình, cao gấp nhiều lần tỷ trọng phổ biến tại Việt Nam. Kinh nghiệm thực tế cho thấy, thành công có được khi đầu tư, tích sản tài sản tài chính không phải là khả năng "đánh" đúng con sóng ngắn hạn, mà là tính kỷ luật trong phân bổ đa tài sản. Phần lớn hiệu suất dài hạn của một danh mục đến từ cấu trúc phân bổ chiến lược, chứ không phải từ việc canh thời điểm mua bán.
Xu hướng công nghệ cũng đang định hình lại ngành: mô hình kết hợp cố vấn con người với nền tảng số (hybrid wealth management) được nhiều khảo sát quốc tế ghi nhận là lựa chọn được ưa chuộng - công nghệ giúp minh bạch dữ liệu và hạn chế quyết định cảm xúc, con người giữ vai trò đồng hành khi thị trường biến động. BCG cũng chỉ ra nhóm khách hàng sở hữu 250.000 USD - 5 triệu USD tại các thị trường mới nổi như Việt Nam đang tăng trưởng nhanh nhưng chưa được các định chế quốc tế tập trung khai thác. Đây là cơ hội cho các tổ chức trong nước.
Nhìn kỹ hơn, quản lý tài sản về bản chất là một chuỗi bốn bước: hiểu mục tiêu cuộc đời khách hàng, chuyển thành một danh mục đa tài sản cụ thể, thực thi bằng kỷ luật thay vì cảm xúc, và giữ kỷ luật đó xuyên suốt một chu kỳ kinh tế. Đây là điểm khác biệt cốt lõi so với môi giới truyền thống: một bên gắn lợi ích với tần suất giao dịch, một bên gắn lợi ích với sự tăng trưởng bền vững của tài sản khách hàng.
Việt Nam, cuộc đua quản lý gia sản đã bắt đầu
Nhiều ngân hàng, công ty chứng khoán đang chạy đua cung cấp dịch vụ quản lý gia sản. Techcombank vừa ra mắt Techcom Wealth cho khách hàng Private. MSB được cổ đông thông qua chủ trương mua cổ phần công ty quản lý quỹ. LPBank cũng hé lộ định hướng tương tự. Theo Chủ tịch MB Lưu Trung Thái, ngành môi giới đang chuyển từ mô hình truyền thống sang tư vấn quản lý tài sản với hàm lượng chuyên môn cao hơn.
Nhu cầu cho cuộc chuyển dịch này đến từ mọi tầng nhà đầu tư. Tài sản cá nhân tăng nhanh, nhưng phần lớn nhà đầu tư Việt Nam, từ người mới tích lũy đến người đã có tài sản lớn, vẫn quen xoay xở giữa gửi tiết kiệm, bất động sản và tự giao dịch cổ phiếu, thiếu một kế hoạch dài hạn bài bản. Một con số cho thấy rõ khoảng cách này: trong tổng số 13,1 triệu tài khoản chứng khoán cá nhân, mới có khoảng 733.000 người sở hữu chứng chỉ quỹ vào tháng 5/2026, tương ứng chưa tới 6%, theo FiinGroup. Phần còn lại vẫn chủ yếu tự giao dịch trực tiếp.
Trên thế giới, doanh nghiệp đã giải bài toàn này bằng các giải pháp để người dân dễ dàng tham gia mua chứng chỉ quỹ. Như app Wealthsimple (Canada) đưa dịch vụ quản lý tài sản đến với số đông, đồng thời phục vụ cả khách hàng có tài sản lớn. Endowus (Singapore) xây dựng niềm tin bằng mô hình độc lập, chỉ thu phí từ khách hàng. Tại Indonesia, một thị trường mới nổi nhiều điểm tương đồng với Việt Nam, Bibit đã biến tích sản thành thói quen của hàng triệu người.
Ở Việt Nam, các công ty chứng khoán tham gia cuộc đua có thể chia thành hai nhóm. Nhóm thứ nhất thuộc hệ sinh thái ngân hàng, như TCBS (Techcombank) với TCWealth và VPBankS (VPBank) với định hướng WealthTech. Lợi thế của nhóm này là tệp khách hàng và nguồn lực từ ngân hàng mẹ, nhưng giải pháp tư vấn thường gắn với các sản phẩm trong hệ sinh thái của ngân hàng.
Nhóm thứ hai là các công ty chứng khoán độc lập. VNDIRECT phát triển dịch vụ tích sản hưu trí và uỷ thác đầu tư dựa trên đội ngũ tư vấn. VPS vừa ra mắt VPS Smart Indexing, dịch vụ uỷ thác tích lũy cổ phiếu theo mô hình định lượng. Công ty cổ phần Chứng khoán Smart Invest (AAS) cũng dùng mô hình định lượng, nhưng bắt đầu từ mục tiêu của khách hàng thay vì từ cổ phiếu, mỗi mục tiêu là một danh mục đa tài sản riêng.
 |
Công ty cổ phần Chứng khoán Smart Invest (AAS) cũng dùng mô hình định lượng, nhưng bắt đầu từ mục tiêu của khách hàng thay vì từ cổ phiếu, mỗi mục tiêu là một danh mục đa tài sản riêng. |
Đầu tư khởi đầu từ mục tiêu
“Quản lý tài sản không phải là đoán thị trường để mua bán ngắn hạn,” bà Ngô Thị Thuỳ Linh, Chủ tịch HĐQT AAS, chia sẻ tại Tọa đàm “Ngành Quỹ trong kỷ nguyên mới: Khơi thông dòng vốn cho tăng trưởng cao và bền vững” trong khuôn khổ Vietnam Fund Award 2026. “Đó là hiểu mục tiêu trong cuộc sống của khách hàng, chuyển nó thành một danh mục đa tài sản cụ thể, rồi giữ kỷ luật với chiến lược đầu tư đó xuyên suốt một chu kỳ kinh tế.”, bà Linh nói.
Theo bà Linh, với đặc thù thị trường Việt Nam, kỷ luật không có nghĩa là nắm giữ bất động. “Chúng tôi nắm giữ dài hạn những doanh nghiệp có giá trị hợp lý. Nhưng thị trường Việt Nam còn nhạy cảm với các biến cố vĩ mô lớn và định giá doanh nghiệp có lúc đi quá xa giá trị thực. Khi đó, danh mục cần được tái cơ cấu, theo nguyên tắc đã kiểm chứng chứ không theo cảm xúc, dù thị trường đang tăng nóng hay hoảng loạn.”
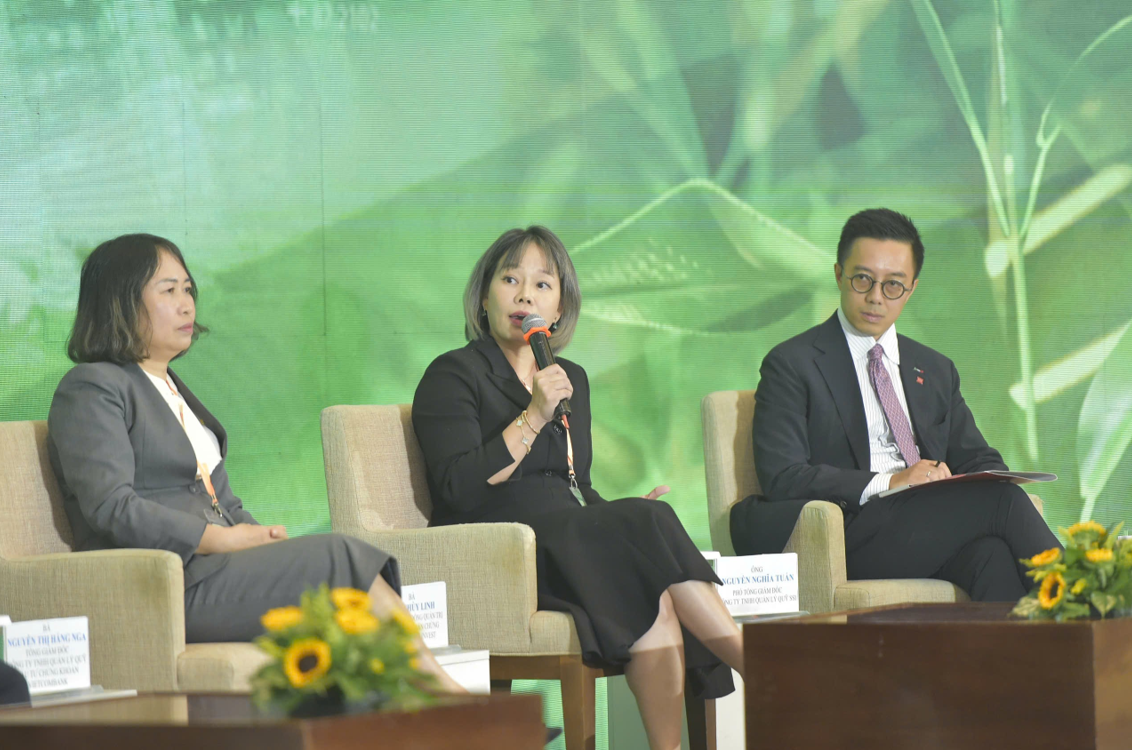 |
Bà Ngô Thị Thùy Linh – Chủ tịch HDQT CTCP Chứng khoán Smart Invest (AAS) tại Tọa đàm “Ngành Quỹ trong kỷ nguyên mới: Khơi thông dòng vốn cho tăng trưởng cao và bền vững” trong khuôn khổ Vietnam Fund Award 2026. |
Triết lý này được cụ thể hoá bằng sản phẩm AAS Quản lý tài sản: danh mục được xây dựng theo mục tiêu và thời hạn của từng khách hàng, cổ phiếu được chọn lọc kỹ và tỷ trọng được điều chỉnh theo rủi ro và định giá thị trường, dựa trên những nguyên tắc đã được kiểm chứng. AAS gọi cách làm này là “Hybrid Wealth Management”: mô hình định lượng đảm bảo kỷ luật, chuyên gia đảm bảo chiều sâu và mục tiêu của khách hàng là kim chỉ nam.
Mô hình đã được công ty vận hành thực tế cho nhóm khách hàng Private và ghi nhận kết quả tích cực. Theo bà Linh, bước tiếp theo là đưa phương pháp này đến gần hơn với mọi nhà đầu tư. “Mỗi người đang ở một chặng khác nhau trên hành trình tài chính của mình. Có người vừa bắt đầu tích lũy, có người đã cần quản lý và bảo toàn tài sản. Nhưng ở chặng nào, ai cũng cần một mục tiêu rõ ràng và một kỷ luật đủ bền.” Vì vậy, AAS đang xây dựng nền tảng số để khách hàng có thể bắt đầu tích sản từ sớm, từ số vốn nhỏ và lớn dần theo thời gian.
Với AAS, đầu tư không bắt đầu từ câu hỏi mua mã nào, mà từ câu hỏi tiền này để làm gì: một căn nhà sau 7 năm, quỹ học vấn cho con sau 15 năm, hay sự an tâm khi nghỉ hưu sau 25 năm. Mỗi mục tiêu có một đích đến, một thời hạn và một mức rủi ro chấp nhận được riêng. Từ đó, danh mục được thiết kế tương ứng. Kỷ luật giữ danh mục đi đúng hướng qua các chu kỳ, còn thời gian và lãi kép làm phần việc còn lại.
Trong một thị trường mà phần lớn trong hơn 13 triệu tài khoản cá nhân vẫn quen với nhịp mua bán ngắn hạn, nhiều nhà đầu tư đang tích sản mà không biết mình đi đâu. “Tích sản không có đích thì dễ thành lướt sóng kéo dài,” bà Linh nói. “Khi biết rõ mình đang tích lũy cho điều gì, nhà đầu tư sẽ không còn hoảng theo từng nhịp lên xuống của thị trường, và hành trình ấy trở nên thảnh thơi.”