
Theo báo cáo tài chính hợp nhất quý III/2026, Phú Tài ghi nhận doanh thu thuần đạt 2.153,9 tỷ đồng, tăng gần 28% so với cùng kỳ năm trước. Giá vốn hàng bán tăng 31,4%, lên 1.737,8 tỷ đồng, cao hơn tốc độ tăng doanh thu. Vì vậy, lợi nhuận gộp chỉ tăng hơn 15%, đạt 416,1 tỷ đồng.
Trong kỳ, doanh thu hoạt động tài chính đạt 13,4 tỷ đồng, giảm 38,4% so với cùng kỳ. Ngược lại, chi phí tài chính tăng 85,7%, lên 37,5 tỷ đồng, trong đó chi phí lãi vay là 28,4 tỷ đồng, tăng gần 60%.
Ngoài ra, các chi phí của Công ty cũng đồng loạt tăng, cụ thể, chi phí bán hàng 159,2 tỷ đồng và chi phí quản lý doanh nghiệp 75,4 tỷ đồng, lần lượt tăng 22,6% và 34%. Phần lãi từ công ty liên doanh, liên kết cũng giảm 42,5%, còn 1,2 tỷ đồng.
Dù lợi nhuận khác ghi nhận 4,3 tỷ đồng, so với khoản lỗ 7,1 tỷ đồng cùng kỳ, lợi nhuận sau thuế hợp nhất của Phú Tài vẫn giảm 6,3%, còn 131,9 tỷ đồng. Trong đó, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 124,7 tỷ đồng, giảm 8,6%.
Theo giải trình của doanh nghiệp, doanh thu tăng nhờ sản lượng tiêu thụ ngành gỗ, đá và bất động sản tăng cao. Ngành viên nén cũng bắt đầu hoạt động ổn định và đạt mục tiêu doanh thu.
Ở chiều ngược lại, lợi nhuận chịu tác động từ yếu tố mùa vụ và cơ cấu sản phẩm, khiến chi phí vận chuyển tăng khi giá nhiên liệu đi lên, đồng thời ảnh hưởng đến giá nguyên liệu đầu vào. Ngành viên nén mới đi vào kinh doanh nên chưa đạt lợi nhuận kỳ vọng dù doanh số đã hoàn thành mục tiêu. Bên cạnh đó, chi phí tài chính cho các dự án đang trong giai đoạn chuẩn bị cũng ảnh hưởng đến tỷ suất lợi nhuận.
Lũy kế 9 tháng đầu năm 2026, Phú Tài ghi nhận doanh thu thuần 6.335,9 tỷ đồng, tăng 21,6% so với cùng kỳ năm trước. Trong đó, doanh thu bán các sản phẩm gỗ, nhôm sắt là mảng đóng góp doanh thu lớn nhất của Phú Tài, đạt 3.625,6 tỷ đồng, tăng 26,3% so với cùng kỳ và chiếm khoảng 57,2% tổng doanh thu.
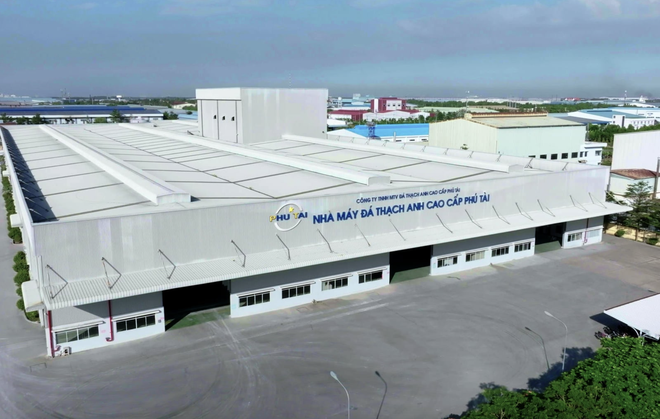
Doanh thu bán các sản phẩm đá đạt 1.686,9 tỷ đồng, tăng 23,6%; doanh thu bán xe ô tô Toyota đạt 732,2 tỷ đồng, tăng 8,6%. Trong khi đó, doanh thu bất động sản đã bán đạt 194,5 tỷ đồng, giảm 10,9% so với cùng kỳ. Doanh thu dịch vụ sửa chữa xe Toyota và cho thuê văn phòng đạt 95,7 tỷ đồng, tăng 26%.
Nhìn chung, lợi nhuận sau thuế luỹ kế của Công ty đạt 418,4 tỷ đồng, tăng 8,2%; lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 401,6 tỷ đồng, tăng 7,4%.
Tại ngày 30/9/2026, tổng tài sản của Phú Tài đạt 7.108,5 tỷ đồng, tăng 11,2% so với đầu năm do tăng mạnh khoản tài sản cố định hữu hình máy móc, thiết bị và phương tiện vận tải, truyền dẫn. Trong đó, tiền và các khoản tương đương tiền đạt 390,6 tỷ đồng, giảm 40,3%.
Các khoản phải thu ngắn hạn đạt 1.211,5 tỷ đồng, gần như đi ngang so với đầu năm; hàng tồn kho đạt 1.944,3 tỷ đồng, tăng 9%. Đáng chú ý là chi phí xây dựng cơ bản dở dang tăng mạnh từ 43,7 tỷ đồng lên 358,8 tỷ đồng do phát sinh khoản quyền sử dụng đất tại dự án đầu tư xây dựng cơ sở hạ tầng Khu đô thị An Phú - An Khánh.
Ở phía nguồn vốn, tổng nợ phải trả doanh nghiệp ở mức 3.355,3 tỷ đồng, tăng 10,2% so với đầu năm. Trong đó, vay và nợ thuê tài chính ngắn hạn đạt 1.638,1 tỷ đồng, tăng 3,9%; vay và nợ thuê tài chính dài hạn đạt 518,5 tỷ đồng, tăng 44,4%.