
Các nhà quản lý quỹ trái phiếu cho rằng sự phân hóa này gợi nhớ đến cuộc khủng hoảng nợ tại khu vực đồng euro cách đây 15 năm, thời điểm các nhà đầu tư ồ ạt bán tháo trái phiếu của những quốc gia ngoại vi có mức độ tín nhiệm yếu hơn để chuyển sang nắm giữ trái phiếu của các quốc gia có nền tảng tài chính và mức độ tín nhiệm cao hơn như Đức.
Tuy nhiên, sau nhiều năm ổn định, quỹ đạo nợ công đã trở nên trầm trọng hơn do ảnh hưởng từ cuộc xung đột Trung Đông, khiến Pháp và Bỉ trở thành tâm điểm lo ngại của giới đầu tư. Ngược lại, những quốc gia từng là điểm nóng rủi ro trước đây như Tây Ban Nha và Ireland hiện lại được đánh giá là ít rủi ro hơn.
Kể từ khi cuộc xung đột Trung Đông bùng phát vào cuối tháng 2, lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Pháp đã tăng 1,6 điểm phần trăm; có thời điểm, chỉ số này vượt mốc 5%, là mức cao nhất kể từ năm 2002. Trong khi đó, lợi suất trái phiếu tương ứng của Bỉ cũng tăng 1,2 điểm phần trăm, lên mức 4,3%.
April LaRusse, đồng Giám đốc bộ phận quản lý danh mục đầu tư khách hàng toàn cầu tại BNY Investments nhận định: “Diễn biến tại Pháp đã buộc tất cả mọi người phải chú ý hơn đến các yếu tố nền tảng của nền kinh tế… Kể từ đó, các quốc gia có mức độ tín nhiệm yếu trong khu vực đồng euro đã trở thành đối tượng bị đặt dấu hỏi về tình trạng sức khỏe tài chính công”.
Trong khi đó, lợi suất trái phiếu của những quốc gia từng gặp khó khăn trước đây, chẳng hạn như Ireland, vẫn duy trì ở mức sát với lợi suất trái phiếu của Đức – quốc gia được xem là chuẩn mực về sự an toàn tín dụng tại khu vực đồng euro. Đối với Tây Ban Nha, nhờ tăng trưởng mạnh mẽ giúp cải thiện đáng kể triển vọng thâm hụt ngân sách trong những năm gần đây, lợi suất trái phiếu kỳ hạn 10 năm chỉ tăng 0,8 điểm phần trăm kể từ cuối tháng 2.
Ales Koutny, Trưởng bộ phận lãi suất quốc tế tại Vanguard cho biết, thị trường nợ châu Âu đang tập trung vào sự kết hợp giữa tăng trưởng yếu, chi tiêu công cao và chi phí huy động vốn gia tăng, những yếu tố này đang đẩy các quốc gia như Pháp và Bỉ vào lộ trình dẫn đến mức thâm hụt ngân sách lên tới 6%.
Cả Pháp (nợ công lên tới gần 120% GDP) và Bỉ (nợ công gần 110% GDP) đều đang rơi vào tình thế bế tắc gay gắt về ngân sách. Chính phủ hai nước đang tìm cách kéo giảm thâm hụt ngân sách, hiện vượt 5% GDP, thông qua những biện pháp không được lòng dân.
Mike Riddell, nhà quản lý quỹ tại Fidelity International nhận định: “Tình hình tài chính của Bỉ cũng tồi tệ không kém gì Pháp. Tuy nhiên, Pháp có thị trường hợp đồng tương lai trái phiếu lớn và có tính thanh khoản cao, nơi mọi người có thể thực hiện các vị thế bán khống, trong khi Bỉ thì không có điều đó”.
Ngay cả đối với Ý – quốc gia đã chứng kiến chi phí vay giảm đáng kể trong những năm gần đây nhờ các nỗ lực củng cố tài chính công – lợi suất trái phiếu vẫn tăng lên trong đợt bán tháo liên quan đến cuộc xung đột Trung Đông. Các nhà đầu tư đang cân nhắc tác động từ xu hướng tăng lãi suất trên toàn cầu đối với khối nợ lớn của quốc gia này. Dự kiến, thâm hụt ngân sách của Ý sẽ ở mức 2,9% GDP trong năm nay và tăng lên 3,4% GDP vào năm 2027.
Trong khi đó, thị trường trái phiếu toàn cầu đã phần nào hạ nhiệt trong những phiên gần đây khi nỗi lo lạm phát dịu bớt. Giá dầu đã giảm xuống dưới 90 USD/thùng trong tuần này, sau khi kết quả cuộc bầu cử giữa nhiệm kỳ tại Mỹ tuần trước làm dấy lên hy vọng về khả năng chấm dứt cuộc chiến tại Iran.
Tuy nhiên, giá năng lượng ở mức cao đã đẩy lạm phát chung tăng lên: tỷ lệ lạm phát tại hu vực đồng euro đã chạm mốc 4% vào tuần trước – mức cao nhất kể từ năm 2023.
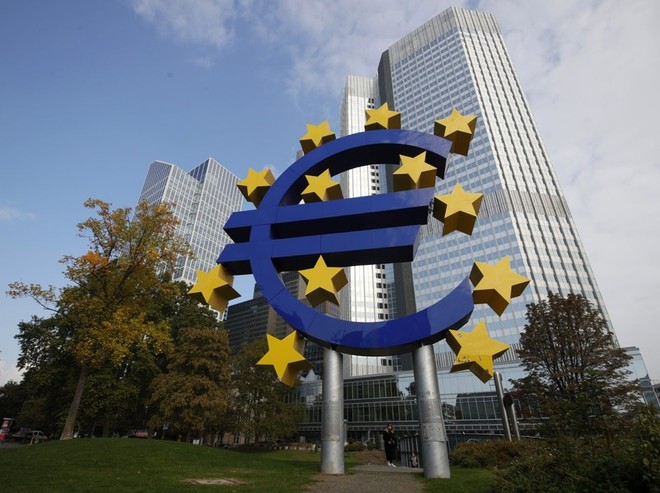
Chi phí vay nợ gia tăng khiến giới đầu tư ngày càng quan tâm đến vai trò của Ngân hàng Trung ương châu Âu (ECB), đặc biệt là khả năng và thời điểm ngân hàng này có thể can thiệp để ổn định thị trường trái phiếu trong khu vực. Một trong những phương án có thể được xem xét là chấm dứt chương trình thắt chặt định lượng, theo đó ECB bán ra lượng trái phiếu nắm giữ từ thời kỳ khủng hoảng. Tuy nhiên, phần lớn nhà đầu tư cho rằng khả năng ECB can thiệp vẫn còn khá xa.
Trong một cuộc phỏng vấn tuần này, Klaas Knot – một trong những ứng viên hàng đầu cho vị trí chủ tịch ECB tiếp theo đã chia sẻ rằng ngân hàng trung ương này sẽ không ngần ngại can thiệp nếu khu vực rơi vào một cuộc khủng hoảng nợ khác. Ông cũng cho biết không loại trừ khả năng sẽ thiết kế thêm các công cụ chuyên biệt, được tùy chỉnh phù hợp để trấn an thị trường.