
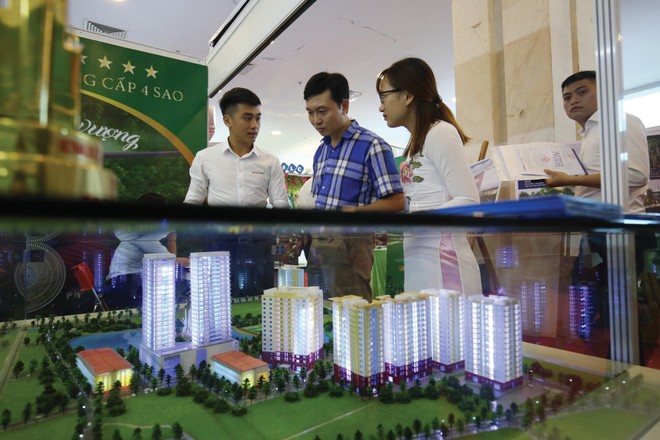
 Thị trường căn hộ Hà Nội quý III/2026 tiếp tục đối mặt với áp lực thanh khoản. Ảnh: Dũng Minh.
Giá giảm, nhưng chưa đủ kích cầu
Theo báo cáo mới công bố của CBRE Việt Nam, trong quý III/2026, thị trường căn hộ chung cư Hà Nội ghi nhận khoảng 6.200 căn mở bán mới, giảm 28% so với quý liền trước và giảm 40% so với cùng kỳ năm trước.
Tuy vậy, lũy kế 9 tháng đầu năm 2026, tổng nguồn cung căn hộ chung cư mở bán mới ở Hà Nội đạt khoảng 22.820 căn, tăng 8% so với cùng kỳ năm 2025 và tăng 20% so với 9 tháng đầu năm 2024.
Đáng chú ý, hơn 50% nguồn cung mới trong quý đến từ các dự án đại đô thị tại Văn Giang (tỉnh Hưng Yên, khu vực giáp ranh Hà Nội) và lũy kế 9 tháng 2026, tỷ trọng này đạt khoảng 40%.
Về giá bán, mặt bằng giá chào bán sơ cấp trung bình toàn thị trường Thủ đô trong quý III/2026 ở mức 86 triệu đồng/m2 thông thủy (chưa bao gồm VAT, phí bảo trì và chiết khấu), thấp hơn 9% theo quý và 6% theo năm.
Trong đó, giá bán sơ cấp các dự án căn hộ chung cư tại nội đô Hà Nội trong quý III/2026 đạt trung bình 102 triệu đồng/m2, thấp hơn 6% so với quý liền trước và 3% so với cùng kỳ năm trước.
Về thanh khoản thị trường, lượng căn hộ bán được tại Hà Nội trong quý III/2026 đạt trên 3.900 căn, giảm 33% theo quý và 66% theo năm, cũng là mức hấp thụ theo quý thấp nhất kể từ quý I/2024.
Bà Nguyễn Hoài An - Giám đốc cấp cao CBRE Hà Nội đánh giá, thị trường căn hộ Hà Nội quý III/2026 tiếp tục đối mặt với áp lực thanh khoản, cho dù nguồn cung mới tính chung trong 9 tháng đầu năm vẫn tăng so với cùng kỳ. Một số chủ đầu tư chủ động lùi thời điểm mở bán quỹ hàng mới sang các quý tiếp theo, thay vì đẩy mạnh ra hàng trong bối cảnh sức cầu thị trường còn yếu.
Không chỉ căn hộ, phân khúc biệt thự, liền kề tại Hà Nội cũng chứng kiến sự trầm lắng, mà theo lời bà Đỗ Thu Hằng - Giám đốc cấp cao Dịch vụ Nghiên cứu và Tư vấn Savills Hà Nội, đây là mức thanh khoản thấp nhất của phân khúc này trong vòng 10 năm trở lại đây.
Cụ thể, trong quý III/2026, tỷ lệ hấp thụ toàn thị trường đạt vỏn vẹn 9%, với 191 căn giao dịch thành công. Tính chung 9 tháng đầu năm, tổng lượng sản phẩm bán được trên toàn thành phố chưa đầy 1.000 căn.
Nguyên nhân cho sự trầm lắng này, theo bà Hằng, xuất phát từ việc người mua duy trì tâm lý thận trọng trong bối cảnh định hướng quy hoạch của Thủ đô đang tiếp tục được cụ thể hóa.
Về cấu trúc sản phẩm, xét theo giá bán, nhà liền thổ có giá trị từ 30 tỷ đồng trở lên chiếm tỷ trọng lớn nhất với 44%, sản phẩm giá 20-30 tỷ đồng chiếm 17%, sản phẩm giá 10-20 tỷ đồng chiếm 39%. Từ đầu năm 2025 đến nay, thị trường vắng bóng các sản phẩm biệt thự, liền kề sơ cấp giá dưới 10 tỷ đồng.
Theo bà Hằng, thị trường biệt thự, liền kề ngày càng có nhiều dự án đón đầu tiềm năng phát triển, với xu hướng mở bán trước khi các công trình hạ tầng hoàn thành, nhằm tận dụng lợi thế vị trí và cơ hội tăng giá.
Người mua còn thận trọng
Thị trường nhà ở Hà Nội quý III/2026 tiếp tục ghi nhận sự phân hóa giữa mức độ quan tâm, giá bán và thanh khoản.
Theo khảo sát 530 môi giới của Batdongsan.com.vn, có 48% ghi nhận lượng giao dịch giảm trên 50% so với quý trước đó. Tỷ lệ này thấp hơn mức 50% của quý II/2026, cho thấy tốc độ suy giảm thanh khoản có dấu hiệu chững lại, nhưng chưa đủ để khẳng định thị trường đã bước vào giai đoạn phục hồi.
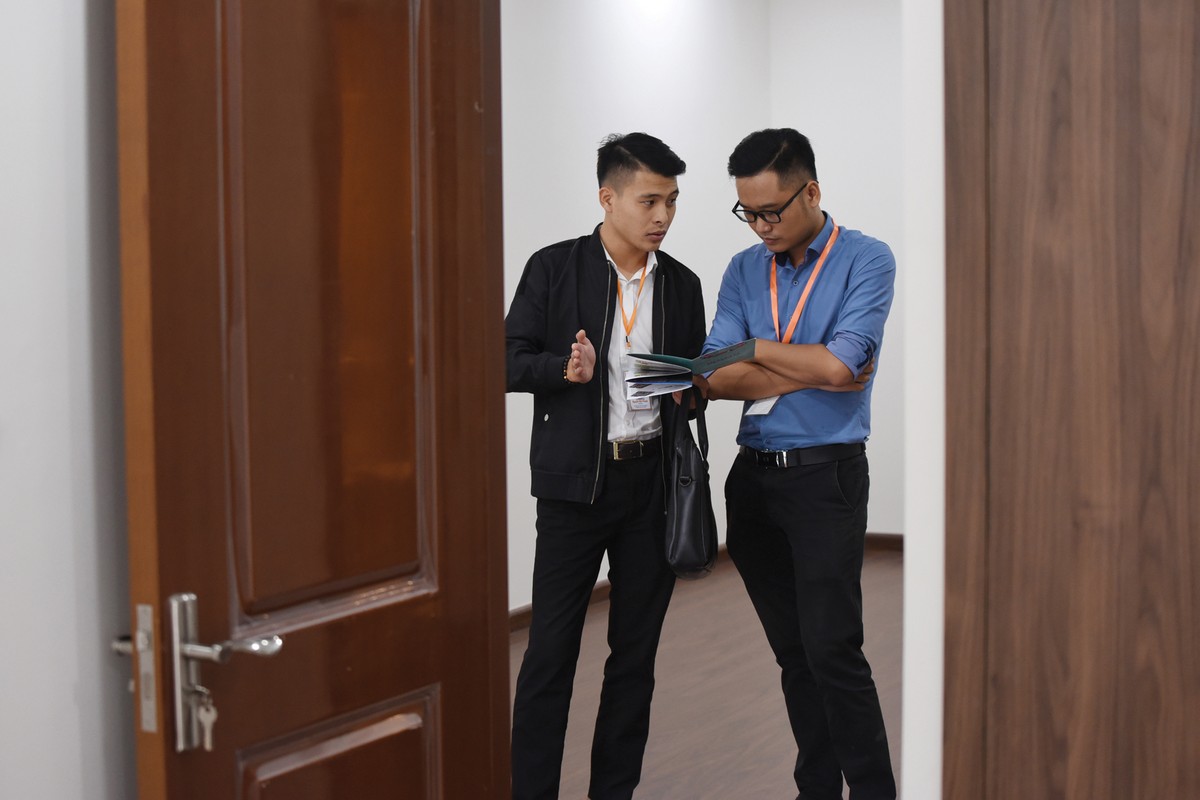 |
Người mua nhà còn thận trọng. Ảnh: Dũng Minh. |
Tâm lý thận trọng vẫn là đặc điểm nổi bật của thị trường. Có tới 63% môi giới cho biết, khách hàng tiếp tục quan sát và cân nhắc kỹ trước khi quyết định giao dịch. Lãi suất vay cao, lo ngại về những biến động chính sách, quy hoạch và hạn chế về dòng tiền là các yếu tố khiến người mua trì hoãn kế hoạch xuống tiền.
Về giao dịch, dữ liệu Batdongsan.com.vn ghi nhận một số chỉ báo có dấu hiệu cải thiện so với quý trước đó. Tỷ lệ môi giới cho biết lượng giao dịch giảm trên 50% hạ từ 59% trong quý II/2026 xuống 52% trong quý III/2026. Trong khi đó, tỷ lệ ghi nhận giao dịch ổn định tăng từ 10% lên 16%.
Dù vậy, diễn biến này chưa đi kèm sự phục hồi rõ rệt của thanh khoản. Căn hộ chung cư tiếp tục chiếm ưu thế trong cơ cấu tìm kiếm tại Hà Nội, với tỷ trọng mức độ quan tâm đạt 52%, trong khi nhà riêng chiếm 18%, đất nền chiếm 13%.
Ở chiều giá bán, các phân khúc đều ghi nhận điều chỉnh ở những mức độ khác nhau. Giá rao bán chung cư giảm 5% so với quý trước, đất nền giảm 10%, biệt thự giảm 3%, trong khi nhà riêng nhìn chung đi ngang.
Đáng chú ý, phân khúc căn hộ chung cư ghi nhận sự phân hóa rõ rệt giữa thị trường sơ cấp và thứ cấp. Tính từ đầu năm đến tháng 9/2026, chỉ số giá rao bán chung cư thứ cấp giảm 15%, mạnh hơn mức 9% của chung cư sơ cấp. Tuy nhiên, chung cư thứ cấp vẫn chiếm 54% lượng giao dịch ước tính trong quý III/2026, cao hơn mức 46% của phân khúc sơ cấp.
Sự khác biệt này phần nào phản ánh đặc điểm của từng nhóm khách hàng. Tại phân khúc căn hộ sơ cấp, các chính sách bán hàng có tác động lớn tới quyết định mua.
Khảo sát từ các môi giới cho thấy, chính sách chiết khấu giá bán nhận được sự quan tâm lớn nhất (48%), tiếp theo là hỗ trợ lãi suất (39%), ân hạn gốc lãi (35%), giãn tiến độ thanh toán (30%) và hỗ trợ vận hành cho thuê (13%).
Ở phân khúc căn hộ thứ cấp, nhu cầu ở thực chiếm ưu thế khi có đến 83% người được hỏi cho biết mua để ở, trong khi 17% mua để đầu tư. Người mua có xu hướng tìm kiếm những căn hộ có mức giá phù hợp tại các khu vực đã điều chỉnh, thay vì chỉ đặt kỳ vọng vào khả năng tăng giá trong tương lai.
Với phân khúc nhà ở riêng lẻ, tâm lý chờ đợi cũng hiện hữu khi 36% môi giới cho biết khách hàng tiếp tục trì hoãn giao dịch để quan sát thêm; 25% cho biết người mua có xu hướng mặc cả và chờ giá giảm; 21% cho biết khách hàng đang trong trạng thái thận trọng, cân nhắc thêm; chỉ 18% ghi nhận khách hàng sẵn sàng chốt giao dịch khi tìm được sản phẩm có mức giá phù hợp.
Đáng chú ý, 44% môi giới kỳ vọng việc công bố thông tin quy hoạch chi tiết sẽ thúc đẩy phân khúc nhà ở riêng lẻ phục hồi trong thời gian tới.
Theo Hội Môi giới bất động sản Việt Nam (VARS), thực tế thị trường cho thấy, các dự án nhà ở thương mại hạn chế ra hàng do lãi suất cho vay mua nhà tăng cao và tâm lý chờ đợi giá nhà giảm thêm.
VARS dự báo, nguồn cung sản phẩm mới trong quý IV/2026 tương đương quý III (chủ yếu là chung cư và nhà liền kề) và tập trung chủ yếu tại các đô thị quy mô lớn khu vực giáp ranh Hà Nội.
Về sức cầu, các dự án hoàn chỉnh pháp lý, quy hoạch, hạ tầng và tiện ích tiếp tục nhận được quan tâm từ thị trường. Theo tính mùa vụ, nhu cầu nhà ở quý cuối năm sẽ cao hơn các quý trong năm, dự báo lượng giao dịch sẽ tăng mạnh, có thể gấp đôi quý trước đó. Trong đó, giao dịch nhà ở xã hội có thể đạt mức cao kỷ lục từ trước tới nay.