
Sức mua chịu áp lực, cơ hội thuộc về doanh nghiệp mở rộng thị phần
Trong báo cáo cập nhật ngành hàng tiêu dùng công bố tháng 10/2026, Trung tâm Phân tích và Tư vấn đầu tư SSI (SSI Research) cho rằng, triển vọng tiêu dùng năm 2027 vẫn đối mặt với nhiều thách thức, đặc biệt từ môi trường lãi suất cao và những khó khăn của hoạt động xuất khẩu. Tuy nhiên, sự dịch chuyển từ kênh phân phối truyền thống sang thương mại hiện đại được kỳ vọng tiếp tục tạo cơ hội tăng trưởng cho các doanh nghiệp bán lẻ có hệ thống cửa hàng và năng lực vận hành tốt.
Mặc dù một số chính sách tài khóa đã hỗ trợ tiêu dùng trong năm 2026, sức mua nhìn chung vẫn tương đối trầm lắng. Trong 9 tháng đầu năm, tổng mức bán lẻ hàng hóa đạt 5.926 nghìn tỷ đồng, tăng 13,4% so với cùng kỳ. Tuy nhiên, sau khi loại trừ yếu tố giá, mức tăng thực tế chỉ đạt 7,8%, tương đương cùng kỳ năm trước và thấp hơn đáng kể so với tốc độ tăng trưởng hai chữ số trong giai đoạn trước dịch Covid-19.
Bước sang năm 2027, một trong những yếu tố được SSI Research đặc biệt lưu ý là tác động của lãi suất đối với thu nhập khả dụng của người tiêu dùng.
Lãi suất bắt đầu tăng từ quý IV/2025, nhưng tác động đến người vay có độ trễ do một bộ phận khách hàng vẫn đang trong thời gian hưởng lãi suất ưu đãi hai năm đầu. Khi thời gian ưu đãi kết thúc, áp lực trả nợ vay mua nhà có thể trở nên rõ nét hơn trong năm 2027, ảnh hưởng đến khả năng chi tiêu của các hộ gia đình.
Bên cạnh đó, môi trường xuất khẩu khó khăn cũng là một rủi ro đối với tiêu dùng nội địa. SSI Research dự báo đơn hàng xuất khẩu có thể chậm lại trong bối cảnh nhu cầu toàn cầu yếu, chi phí đầu vào gia tăng và những bất định liên quan đến chính sách thuế quan của Mỹ.
Các ngành sử dụng nhiều lao động như dệt may và nông nghiệp có thể chịu ảnh hưởng, kéo theo tốc độ tăng lương và tuyển dụng chậm lại. Điều này có khả năng tác động đến chi tiêu của nhóm người tiêu dùng đại chúng, vốn là động lực quan trọng đối với sự phục hồi của ngành thực phẩm và đồ uống.
Ở từng nhóm hàng, SSI Research dự báo sản phẩm công nghệ và điện máy có thể chịu áp lực lớn hơn trong năm 2027, sau giai đoạn tăng trưởng mạnh của năm 2026. Nguyên nhân đến từ việc chính sách giảm 2% thuế giá trị gia tăng hết hiệu lực vào cuối năm 2026, trong khi nhu cầu thay mới, nâng cấp thiết bị dần trở lại mức bình thường.
Ngược lại, lĩnh vực trang sức có thể ghi nhận diễn biến tích cực hơn nhờ triển vọng giá vàng. Tuy nhiên, đối với PNJ, kết quả lợi nhuận còn phụ thuộc vào việc trích lập dự phòng tổn thất hàng tồn kho liên quan đến hoạt động mua lại trang sức sau sự cố sản phẩm kim cương hồi tháng 7/2026.
Trong bối cảnh đó, SSI Research đánh giá cơ hội đầu tư vào nhóm cổ phiếu tiêu dùng không đơn thuần đến từ khả năng phục hồi sức mua, mà chủ yếu dựa trên triển vọng gia tăng thị phần và nâng cao hiệu quả hoạt động của từng doanh nghiệp.
Một trong những thay đổi đáng chú ý là xu hướng dịch chuyển từ các cửa hàng bán lẻ truyền thống sang hệ thống phân phối hiện đại. Việc siết chặt quy định về nguồn gốc, truy xuất sản phẩm, chuyển đổi phương thức quản lý thuế đối với hộ kinh doanh và thu hẹp hoạt động của các chợ tự phát được kỳ vọng tiếp tục thúc đẩy quá trình này.
Theo SSI Research, các chuỗi bách hóa như Bách Hóa Xanh, WinMart và chuỗi nhà thuốc Long Châu, An Khang, Pharmacity có thể hưởng lợi, dù mức độ khác nhau tùy thuộc vào quy mô mạng lưới và khả năng giành thị phần.
Đối với nhóm cổ phiếu tiêu dùng trên thị trường chứng khoán, SSI Research duy trì quan điểm tích cực đối với FRT và MWG, với dự báo lợi nhuận năm 2027 tăng lần lượt 32% và 12% so với cùng kỳ.
Trong khi đó, DGW được dự báo tăng trưởng lợi nhuận khoảng 9%, chậm lại đáng kể so với mức tăng 79% ước tính trong năm 2026, khi nhu cầu sản phẩm công nghệ và điện máy dần bình thường trở lại.
Ở nhóm thực phẩm và đồ uống, triển vọng tăng trưởng lợi nhuận được đánh giá khiêm tốn hơn. SSI Research dự báo lợi nhuận ròng năm 2027 của Vinamilk (VNM) tăng 8%, trong khi Sabeco (SAB) tăng khoảng 2%.
Đối với Masan (MSN), lợi nhuận năm 2027 được dự báo tăng 6% sau mức tăng đột biến 167% trong năm 2026. Tuy nhiên, nếu loại trừ các hoạt động kinh doanh ngoài cốt lõi, tốc độ tăng trưởng lợi nhuận năm 2027 của doanh nghiệp có thể đạt 18%.
SSI Research cũng lưu ý định giá của một số cổ phiếu thực phẩm và đồ uống đang ở mức hấp dẫn. Bên cạnh yếu tố kinh doanh, dòng vốn tiềm năng từ các quỹ đầu tư thụ động theo chỉ số FTSE Emerging có thể tạo thêm động lực cho MSN, VNM và MCH trong các đợt phân bổ dự kiến vào tháng 3, tháng 6 và tháng 9/2027.
Chờ đợi IPO CP Việt Nam và Highlands Coffee trong năm 2027
Bên cạnh triển vọng kinh doanh của các doanh nghiệp niêm yết, SSI Research đề cập khả năng thị trường vốn Việt Nam đón nhận thêm những thương vụ IPO đáng chú ý trong lĩnh vực tiêu dùng vào năm 2027.
Hai cái tên được báo cáo nhắc đến là CP Việt Nam và Highlands Coffee. Đây đều là những doanh nghiệp có quy mô hoạt động lớn trong lĩnh vực thực phẩm và đồ uống, nhưng sở hữu mô hình kinh doanh khác nhau.
Trường hợp đầu tiên là CP Việt Nam, đơn vị kinh doanh tại Việt Nam của Tập đoàn Charoen Pokphand (CP Group), một trong những tập đoàn tư nhân lớn nhất Thái Lan.
CP Việt Nam hoạt động trong toàn bộ chuỗi giá trị thức ăn chăn nuôi, chăn nuôi và thực phẩm, hiện chiếm khoảng 30% sản lượng thịt heo và 17% sản lượng thịt gà tại Việt Nam.
Với quy mô doanh thu năm 2025 đạt khoảng 79.000 tỷ đồng, CP Việt Nam được đánh giá có vị thế đáng kể trong ngành chăn nuôi và thực phẩm trong nước.
Theo ước tính của SSI Research, nếu thực hiện IPO, vốn hóa của CP Việt Nam có thể lớn gấp khoảng 7-10 lần so với các doanh nghiệp chăn nuôi đang niêm yết trên thị trường chứng khoán Việt Nam.
Quy mô này cũng mở ra khả năng cổ phiếu CP Việt Nam được đưa vào danh mục của các quỹ ETF sau khi đáp ứng các điều kiện liên quan, dù tỷ trọng dự kiến không lớn.
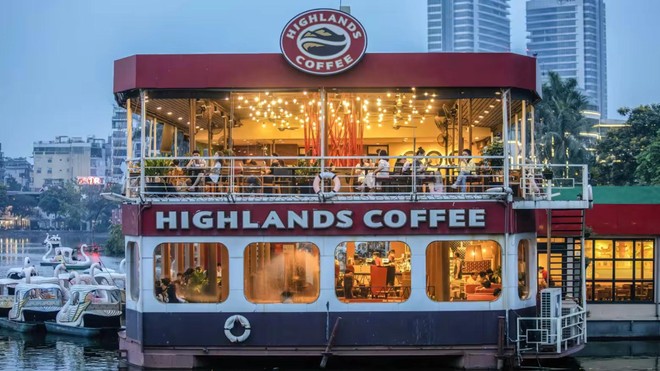
Một doanh nghiệp khác là Highlands Coffee, chuỗi cà phê có mạng lưới hơn 1.000 cửa hàng trên toàn quốc, hiện là chuỗi cà phê lớn nhất Việt Nam xét theo số lượng cửa hàng. Doanh nghiệp được định giá khoảng 800 triệu USD dựa trên giao dịch gần nhất.
Đáng chú ý, báo cáo cho biết Highlands Coffee được cho là đang có kế hoạch huy động khoảng 300–400 triệu USD trong năm 2027.
Nếu kế hoạch huy động vốn được triển khai, đây có thể là một thương vụ đáng chú ý trong lĩnh vực dịch vụ ăn uống, bổ sung thêm lựa chọn đầu tư vào doanh nghiệp vận hành chuỗi cửa hàng trên thị trường vốn.
Nhìn chung, triển vọng ngành tiêu dùng năm 2027 được đánh giá theo hướng phân hóa. Trong khi sức mua vẫn chịu sức ép và tăng trưởng lợi nhuận của một số doanh nghiệp có thể chậm lại, những doanh nghiệp có khả năng mở rộng thị phần, nâng cao hiệu quả vận hành vẫn được kỳ vọng duy trì kết quả tích cực.
Cùng với đó, các thương vụ IPO tiềm năng của CP Việt Nam và Highlands Coffee là những diễn biến đáng theo dõi, khi có thể bổ sung các doanh nghiệp quy mô lớn thuộc lĩnh vực tiêu dùng vào thị trường vốn Việt Nam.