
 Chất lượng tín dụng đang là vấn đề đáng lưu tâm
Trong bối cảnh nền kinh tế cần lượng vốn lớn để phục vụ mục tiêu tăng trưởng cao, lãi suất là vấn đề được thị trường đặc biệt quan tâm. Theo ông, đâu là yếu tố đang tạo áp lực lớn nhất lên lãi suất cho vay của các ngân hàng hiện nay?
Lãi suất cho vay được cấu thành từ bốn yếu tố chính: chi phí vốn, chi phí quản lý vận hành, chi phí rủi ro tín dụng và biên lãi thuần (NIM). Thời gian qua, Ngân hàng Nhà nước đã có những chỉ đạo quyết liệt về giảm lãi suất huy động tối thiểu 0,5%/năm với kỳ hạn từ 6 tháng trở lên, tạo cơ sở cho việc hạ lãi suất huy cho vay từ 1,5 - 2%/năm với một số lĩnh vực ưu tiên. Các ngân hàng cũng chủ động tiết giảm chi phí quản lý, vận hành. Ngành ngân hàng đang đi đầu trong tự động hóa, số hóa và ứng dụng trí tuệ nhân tạo, góp phần đáng kể vào việc tối ưu chi phí.
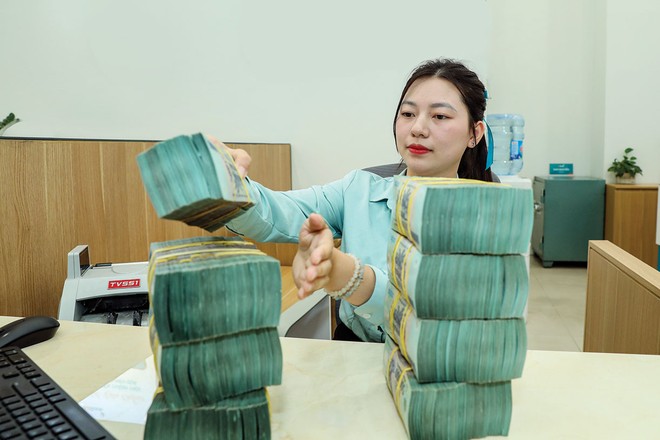
Yếu tố có thể tạo áp lực lớn nhất đối với lãi suất cho vay ở giai đoạn này, theo tôi, chính là rủi ro tín dụng. Chẳng hạn, khi một khoản nợ của khách hàng chuyển từ nhóm 2 sang nhóm 3, tỷ lệ trích lập dự phòng tăng từ 5% lên 20%; nếu khoản nợ chuyển từ nhóm 3 sang nhóm 4, tỷ lệ này tăng từ 20% lên 50%. Khi chất lượng tín dụng suy giảm, chi phí dự phòng của ngân hàng tăng lên, trực tiếp ảnh hưởng đến hiệu quả kinh doanh và khả năng giảm lãi suất cho vay của ngân hàng đó.
Trong bối cảnh nhu cầu vốn trong nền kinh tế lớn, kéo theo tín dụng tăng trưởng mạnh, yêu cầu kiểm soát chất lượng các khoản vay càng trở nên quan trọng. Nếu rủi ro tín dụng gia tăng, ngân hàng phải dành thêm nguồn lực trích lập dự phòng. Khi đó, dù lãi suất huy động giảm, phần chi phí vốn tiết kiệm được chưa chắc đã đủ bù đắp mức tăng của chi phí dự phòng.
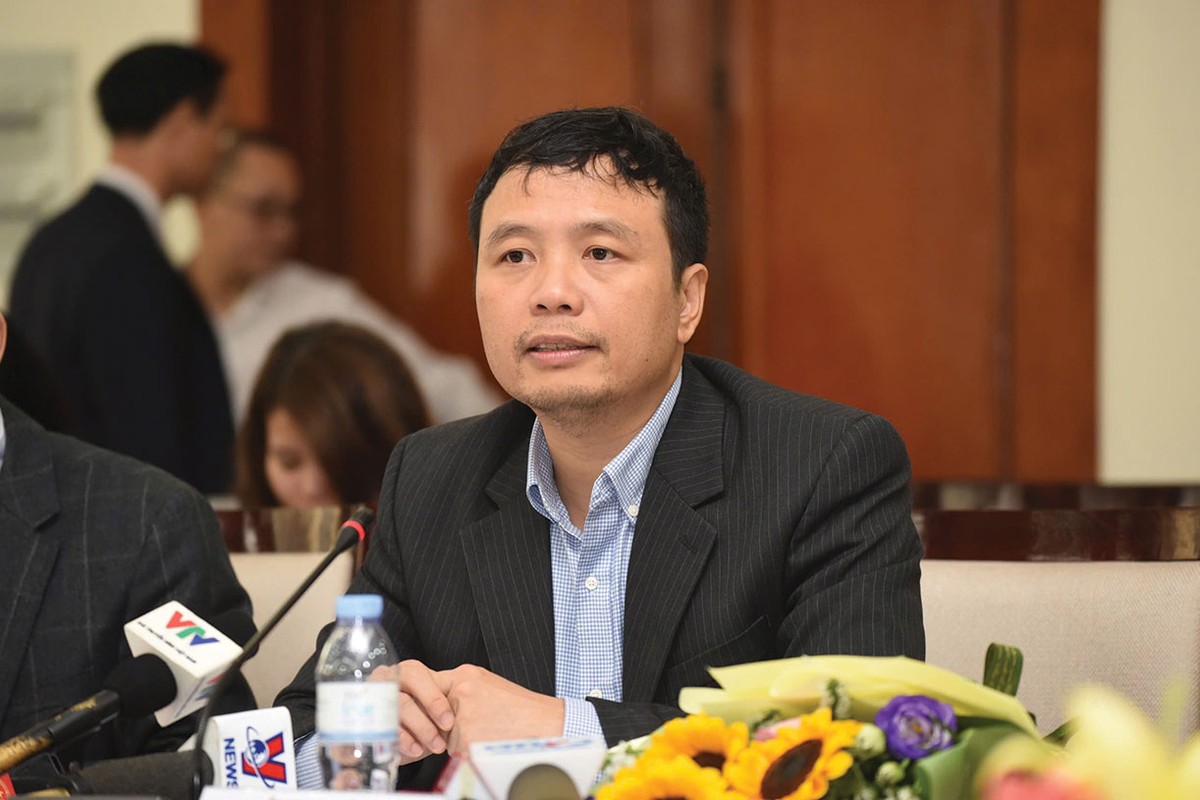 |
TS. Nguyễn Tú Anh, Giám đốc Nghiên cứu Chính sách vĩ mô, Trường Đại học VinUni |
Nói cách khác, nếu vừa thúc đẩy tăng trưởng tín dụng cao, vừa muốn giảm lãi suất cho vay thì bài toán không chỉ nằm ở chi phí huy động vốn. Điều quan trọng hơn là phải kiểm soát chất lượng tín dụng, bởi chi phí rủi ro có thể triệt tiêu một phần, thậm chí toàn bộ lợi ích từ việc giảm chi phí vốn.
Trong trường hợp đó, để tiếp tục hỗ trợ nền kinh tế, các ngân hàng có thể phải thu hẹp NIM, tức chấp nhận giảm biên lợi nhuận kỳ vọng. Tuy nhiên, đây là quyết định thuộc quyền chủ động kinh doanh của từng ngân hàng. Nhà nước có thể định hướng, khuyến khích và tạo điều kiện, nhưng không thể can thiệp trực tiếp vào mức lợi nhuận của ngân hàng thương mại.
Muốn giảm lãi suất bền vững, cần thúc đẩy cạnh tranh trong ngành ngân hàng đi đôi với bảo đảm an toàn hệ thống; giảm rủi ro tín dụng để tiết giảm chi phí dự phòng; sau cùng mới là các biện pháp yêu cầu giảm lãi suất huy động.
Như vậy, để giảm áp lực vốn cho hệ thống ngân hàng, bên cạnh các giải pháp nội tại, cần tháo gỡ những điểm nghẽn mang tính cấu trúc của nền kinh tế. Ông nhìn nhận thế nào về vấn đề này?
Ngành ngân hàng đang phải giải một bài toán rất khó: vừa hỗ trợ tăng trưởng nhanh, vừa bảo đảm ổn định kinh tế vĩ mô. Đây cũng là hai nhiệm vụ của Ngân hàng Nhà nước: ổn định giá trị đồng tiền và hỗ trợ phát triển kinh tế - xã hội. Theo tôi, cần quán triệt nguyên tắc không hy sinh ổn định kinh tế vĩ mô để đổi lấy tăng trưởng ngắn hạn. Mục tiêu phải là tăng trưởng nhanh, nhưng duy trì được trong dài hạn.
Có ba vấn đề cần tập trung giải quyết để hỗ trợ cho mục tiêu này.
Nếu rủi ro tín dụng gia tăng, ngân hàng phải dành thêm nguồn lực trích lập dự phòng. Khi đó, dù lãi suất huy động giảm, phần chi phí vốn tiết kiệm được chưa chắc đã đủ bù đắp mức tăng của chi phí dự phòng.
Thứ nhất, hiện có một lượng tiền đang nhàn rỗi tại Kho bạc Nhà nước. Nếu thúc đẩy giải ngân đầu tư công nhanh hơn, đưa nguồn tiền này ra các chủ thể ngoài Nhà nước, dòng tiền sẽ quay trở lại hệ thống ngân hàng, qua đó, giảm áp lực huy động vốn cho các ngân hàng.
Thứ hai, phát triển thị trường trái phiếu để giảm gánh nặng vốn trung và dài hạn cho hệ thống ngân hàng. Hiện nay, khoảng 80% nhu cầu vốn của nền kinh tế được đáp ứng qua hệ thống ngân hàng, trong khi nhu cầu đầu tư chủ yếu là vốn trung và dài hạn. Những dự án lớn thường kéo dài hàng chục năm và cần lượng vốn rất lớn. Nếu đặt toàn bộ gánh nặng này lên hệ thống ngân hàng sẽ tạo ra chênh lệch kỳ hạn: ngân hàng huy động vốn ngắn hạn nhưng phải cho vay dài hạn. Điều này làm gia tăng rủi ro thanh khoản cho hệ thống. Khi rủi ro ngân hàng tăng, lãi suất cho vay cũng có xu hướng cao hơn. Vì vậy, thị trường trái phiếu cần phát triển thực chất để trở thành kênh cung ứng vốn hiệu quả, chia sẻ gánh nặng với hệ thống ngân hàng, đặc biệt đối với nhu cầu vốn đầu tư dài hạn.
Thứ ba là phát huy vai trò của Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) và phát triển thị trường mua bán nợ.
Ông có thể phân tích rõ hơn về giải pháp thứ ba?
Hiện chúng ta chưa phát huy hết vai trò của VAMC và cũng chưa có một thị trường mua bán nợ đúng nghĩa. Một hướng đi có thể nghiên cứu là chứng khoán hóa các khoản nợ xấu. Chẳng hạn, VAMC mua khoảng 1 triệu tỷ đồng nợ xấu, trong đó khả năng thu hồi bình quân khoảng 60% và chia số nợ này thành các lớp chứng khoán với mức độ rủi ro và khả năng thu hồi khác nhau. Lớp thứ nhất có mức độ an toàn cao nhất, nằm trong phần giá trị có khả năng thu hồi khoảng 70%. Lớp thứ hai tương ứng với phần giá trị thu hồi từ 50 - 70%. Lớp thứ ba có mức độ rủi ro cao nhất và có thể bị mất vốn. Đối với phần rủi ro này, VAMC có thể thực hiện chiết khấu khi mua lại các khoản nợ xấu từ ngân hàng.
Cách tiếp cận này giúp VAMC không phải tìm một nhà đầu tư lớn có đủ nguồn lực mua toàn bộ khoản nợ xấu. Thay vào đó, các khoản nợ được chứng khoán hóa và đưa ra thị trường để nhiều nhà đầu tư cùng tham gia.
Nếu triển khai được cơ chế phù hợp, các ngân hàng có cơ hội làm sạch bảng cân đối kế toán, giảm chi phí xử lý nợ xấu và giảm rủi ro cho hệ thống. Khi rủi ro ngân hàng giảm, lãi suất cũng có điều kiện giảm theo, góp phần ổn định kinh tế vĩ mô.
Trong bối cảnh Ngân hàng Nhà nước phải thực hiện đồng thời mục tiêu ổn định giá trị tiền đồng và hỗ trợ tăng trưởng kinh tế, ông kỳ vọng điều gì ở phương thức điều hành của Ngân hàng Nhà nước?
Tôi mong muốn Ngân hàng Nhà nước ngày càng hiện đại hơn trong phương thức điều hành chính sách tiền tệ. Khi đưa ra một mục tiêu, cần đồng thời có phương án thực hiện và chứng minh cho thị trường thấy phương án đó khả thi. Khi thị trường tin tưởng, các chủ thể sẽ tự điều chỉnh hành vi theo định hướng chính sách, qua đó, nâng cao hiệu quả điều hành. Điều quan trọng nhất không chỉ là đưa ra những tuyên bố phải giảm hay tăng một chỉ tiêu nào đó, mà là làm cho thị trường tin rằng Ngân hàng Trung ương có khả năng thực hiện những gì đã cam kết.
Có thể nhìn vào ví dụ ở Mỹ. Chính sách thường không có độ trễ khi đi vào thực tế vì các chính sách được điều chỉnh theo nguyên tắc quản lý kỳ vọng. Ngân hàng Trung ương định hướng kỳ vọng (ví dụ sẽ giảm lãi suất), rồi cung cấp các thông tin về vĩ mô và thị trường tài chính để khẳng định việc giảm lãi suất là hợp lý và khả thi. Như vậy, khi chính sách chính thức được công bố, thị trường gần như không còn phản ứng nhiều. Bởi tác động đã diễn ra từ trước, khi thị trường liên tục dự báo và điều chỉnh kỳ vọng. Đến thời điểm công bố, thông tin đã được phản ánh vào giá cả.