
Lợi nhuận tập trung vào lọc dầu và khí
Giá dầu duy trì ở mức cao trong năm 2026 đã tạo điều kiện thuận lợi cho kết quả kinh doanh của nhiều doanh nghiệp dầu khí. Tuy nhiên, mức độ hưởng lợi có sự khác biệt đáng kể giữa các doanh nghiệp, tùy thuộc vào vị trí trong chuỗi giá trị và đặc điểm hoạt động kinh doanh.
Theo báo cáo mới công bố của Công ty Chứng khoán Kỹ Thương (TCBS), 7 doanh nghiệp niêm yết được theo dõi gồm PVD, PVS, GAS, BSR, PVT, PLX và OIL ghi nhận tổng lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 16.263 tỷ đồng trong quý III/2026, gấp 3,2 lần cùng kỳ năm trước, nhưng giảm 6,9% so với quý II. Lũy kế 9 tháng, lợi nhuận toàn nhóm đạt 45.733 tỷ đồng, gấp 2,7 lần cùng kỳ năm trước.
Đáng chú ý, phần lớn lợi nhuận tập trung vào hai doanh nghiệp là Công ty cổ phần Lọc hóa dầu Bình Sơn (BSR) và Tổng công ty Khí Việt Nam (GAS). Riêng hai doanh nghiệp này đóng góp hơn 83% lợi nhuận quý III/2026 của nhóm được theo dõi.
BSR tiếp tục là điểm sáng khi ghi nhận lợi nhuận quý III đạt 8.968 tỷ đồng, tăng 17% so với quý trước và gấp gần 10 lần cùng kỳ năm trước. Đây cũng là quý thứ ba liên tiếp doanh nghiệp lập kỷ lục lợi nhuận.
Kết quả tích cực của BSR chủ yếu đến từ chênh lệch giữa giá bán sản phẩm lọc dầu và giá dầu thô đầu vào (crack spread) duy trì ở mức cao, đặc biệt đối với dầu diesel. Biên lợi nhuận gộp của doanh nghiệp đạt 16,2%, trong đó riêng sản phẩm diesel đạt 26,7%.
Lũy kế 9 tháng, BSR ghi nhận gần 24.900 tỷ đồng lợi nhuận sau thuế cổ đông công ty mẹ, chiếm hơn một nửa lợi nhuận của cả nhóm doanh nghiệp dầu khí được đề cập kể trên.
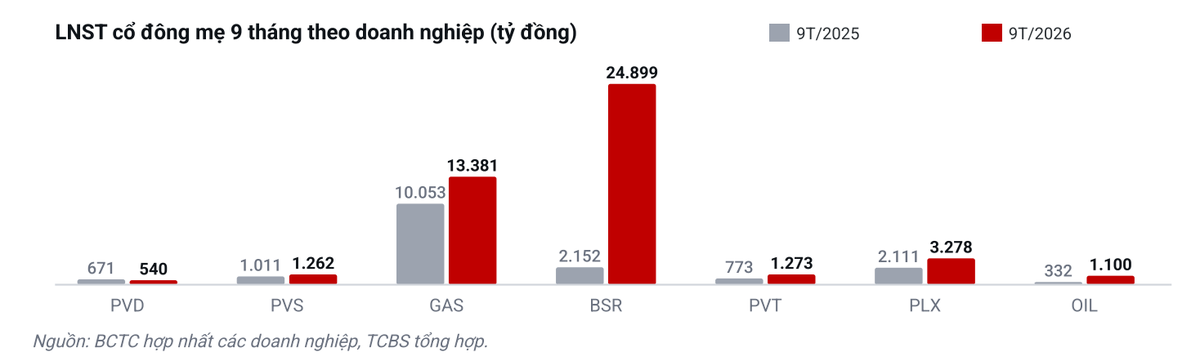 |
Tương quan lợi nhuận sau thuế cổ đông công ty mẹ trong 9 tháng năm 2025 và 9 tháng năm 2026 tại các doanh nghiệp ngành dầu khí |
Trong khi đó, GAS đạt lợi nhuận quý III/2026 gần 4.600 tỷ đồng, tăng gần 80% so với cùng kỳ. Động lực tăng trưởng đến từ sự cải thiện biên lợi nhuận của hoạt động kinh doanh LPG và sản lượng khí khô, LNG tiêu thụ tăng. Khác với quý trước, lợi nhuận kỳ này không phụ thuộc vào các khoản hoàn nhập dự phòng lớn.
Ở nhóm phân phối xăng dầu, Tổng công ty Dầu Việt Nam (OIL) ghi nhận lợi nhuận 716 tỷ đồng, mức cao nhất trong 8 quý, sau khi chịu lỗ trong quý II. Sự phục hồi chủ yếu nhờ biên lợi nhuận phân phối được cải thiện khi giá bán theo kỳ điều hành bắt kịp biến động giá vốn.
Ngược lại, Tập đoàn Xăng dầu Việt Nam (PLX) ghi nhận lợi nhuận giảm 55,7% so với quý II, còn 1.241 tỷ đồng. Nguyên nhân chính là khoản hoàn nhập dự phòng hàng tồn kho lớn trong quý trước không còn, khiến lợi nhuận trở về mức phản ánh sát hơn hoạt động kinh doanh thông thường.
Diễn biến trái chiều giữa các doanh nghiệp cho thấy mức tăng trưởng lợi nhuận so với cùng kỳ chưa phản ánh đầy đủ xu hướng kinh doanh trong ngắn hạn.
Thực tế, trong 7 doanh nghiệp được theo dõi, chỉ BSR và OIL ghi nhận lợi nhuận cải thiện so với quý II. Nếu loại trừ BSR, lợi nhuận quý III của 6 doanh nghiệp còn lại giảm 25,6% so với quý trước.
Ở khâu thượng nguồn, kết quả kinh doanh chưa theo kịp sự cải thiện của giá dầu. Tổng công ty cổ phần Khoan và Dịch vụ khoan Dầu khí (PVD) chỉ đạt 71 tỷ đồng lợi nhuận quý III, giảm 74,5% so với cùng kỳ. Biên lợi nhuận gộp giảm xuống mức thấp nhất trong 8 quý, trong bối cảnh số ngày hoạt động của giàn khoan giảm, phát sinh chi phí chậm tiến độ và áp lực lãi vay gia tăng.
Tổng công ty cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) cũng ghi nhận lợi nhuận giảm nhẹ so với cùng kỳ năm trước, dù hoạt động kinh doanh cốt lõi có sự cải thiện. Lợi nhuận từ các công ty liên doanh và thu nhập tài chính giảm đã ảnh hưởng đến kết quả chung.
Theo TCBS Research, hoạt động của các doanh nghiệp thượng nguồn phụ thuộc nhiều hơn vào chu kỳ đầu tư phát triển mỏ và tiến độ triển khai dự án, thay vì phản ứng trực tiếp với biến động giá dầu trên thị trường giao ngay.
Đối với Tổng công ty cổ phần Vận tải Dầu khí (PVT), lợi nhuận quý III giảm 35,2% so với quý trước, chủ yếu do một số tàu phải tạm ngừng khai thác để bảo dưỡng định kỳ. Đây được đánh giá là yếu tố mang tính tạm thời, trong khi mặt bằng cước vận tải dầu vẫn đang ở mức thuận lợi.
Nhìn chung, kết quả kinh doanh quý III cho thấy lợi nhuận ngành dầu khí vẫn duy trì ở vùng cao, nhưng động lực tăng trưởng không đồng đều. Đáng chú ý, sự cải thiện trong quý này chủ yếu đến từ hoạt động kinh doanh cốt lõi thay vì các khoản hoàn nhập dự phòng lớn như quý II. Tuy nhiên, lợi nhuận của nhiều doanh nghiệp vẫn phụ thuộc đáng kể vào chu kỳ giá dầu và biên lợi nhuận sản phẩm.
Định giá giảm, nhưng chưa đủ hấp dẫn
Dù kết quả kinh doanh tăng trưởng mạnh, triển vọng lợi nhuận của các doanh nghiệp dầu khí trong thời gian tới vẫn chịu ảnh hưởng lớn từ diễn biến giá dầu và khả năng duy trì biên lợi nhuận. Đây cũng là yếu tố khiến TCBS Research giữ quan điểm thận trọng đối với cổ phiếu ngành này.
Giá dầu Brent bình quân quý III/2026 đạt 97 USD/thùng, cao hơn 40,5% so với cùng kỳ năm trước. Tuy nhiên, thị trường dầu đã chứng kiến những biến động mạnh trong thời gian gần đây. Sau khi giá Brent bình quân tháng 10 lên tới 125 USD/thùng, giá giao ngay giảm về 92,1 USD/thùng vào ngày 11/11.
Trong báo cáo triển vọng năng lượng ngắn hạn tháng 11, Cơ quan Thông tin Năng lượng Mỹ (EIA) dự báo giá dầu Brent bình quân năm 2026 đạt 97,4 USD/thùng, sau đó giảm về 85,8 USD/thùng trong năm 2027.
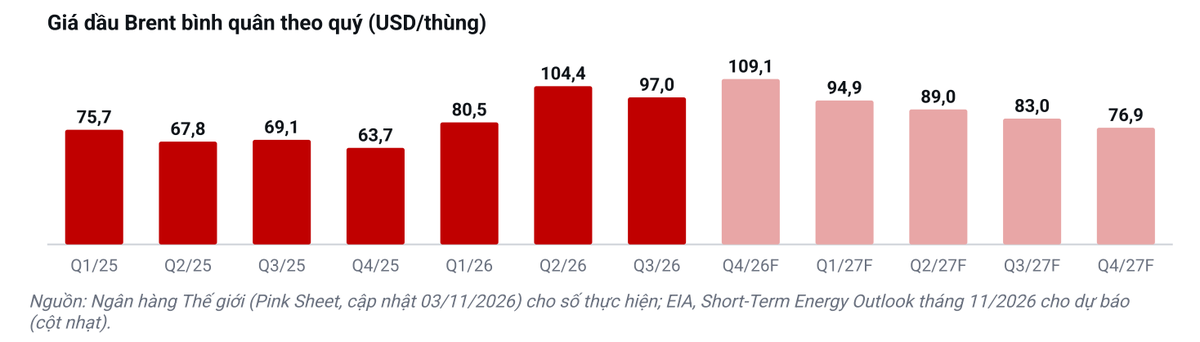 |
Giá dầu được dự báo giảm trong năm 2027 |
Diễn biến này đặt ra những thách thức khác nhau đối với từng nhóm doanh nghiệp.
Đối với BSR, biên lợi nhuận lọc dầu đang ở mức thuận lợi, nhưng khả năng duy trì trong các quý tới là vấn đề cần theo dõi. Theo TCBS, biên lọc dầu tại châu Á và châu Âu đã bắt đầu suy giảm từ tháng 9. Nếu chênh lệch giữa giá sản phẩm và giá dầu thô thu hẹp, lợi nhuận của doanh nghiệp có thể chịu áp lực.
Ở nhóm phân phối xăng dầu, rủi ro chủ yếu đến từ hàng tồn kho và nhu cầu vốn lưu động. Trong quý III, PLX tăng mạnh vay nợ để tài trợ hàng tồn kho, trong khi dòng tiền kinh doanh của cả PLX và OIL đều âm. Khi giá dầu đảo chiều, lượng hàng nhập ở mặt bằng giá cao có thể tạo thêm áp lực trích lập dự phòng.
Một yếu tố đáng chú ý khác là dự thảo Nghị định kinh doanh xăng dầu mới. Theo TCBS Research, việc trao thêm quyền tự quyết giá bán lẻ và nâng tiêu chuẩn thương nhân đầu mối có thể mang lại lợi ích trung hạn cho những doanh nghiệp có hệ thống phân phối lớn như PLX và OIL.
Với nhóm thượng nguồn, triển vọng tăng trưởng gắn nhiều hơn với tiến độ triển khai các dự án dầu khí. PVD và PVS đang có khối lượng công việc từ các dự án mới, song việc chuyển hóa thành doanh thu và lợi nhuận cần thêm thời gian. Riêng PVD còn đối mặt với áp lực chi phí tài chính khi mở rộng đội giàn khoan.
Trong bối cảnh đó, TCBS Research đã nâng dự phóng tổng lợi nhuận sau thuế cổ đông công ty mẹ năm 2026 của 7 doanh nghiệp dầu khí lên gần 58.900 tỷ đồng, cao hơn 10,6% so với dự báo trước đó. Tuy nhiên, lợi nhuận toàn nhóm được dự báo giảm 7,8% trong năm 2027, chủ yếu do biên lọc dầu trở về mức bình thường và kế hoạch bảo dưỡng tổng thể của BSR.
Sự thay đổi về triển vọng lợi nhuận cũng khiến việc đánh giá cổ phiếu dầu khí trở nên phức tạp hơn. Tính đến ngày 11/11/2026, hệ số giá trên lợi nhuận (P/E) trung vị của nhóm doanh nghiệp được theo dõi giảm xuống 10,8 lần, từ mức 14,3 lần tại thời điểm báo cáo quý II/2026. Có 5 trong số 7 cổ phiếu đang giao dịch với P/E gần vùng thấp nhất trong 5 năm.
Tuy nhiên, theo TCBS Research, mức định giá thấp hiện tại chủ yếu phản ánh lợi nhuận 4 quý gần nhất tăng mạnh nhờ chu kỳ giá dầu thuận lợi. Khi lợi nhuận trở về mức bình thường, P/E có thể tăng trở lại ngay cả khi giá cổ phiếu không thay đổi.
Trường hợp BSR là ví dụ điển hình. Cổ phiếu này có P/E khoảng 4,5 lần, nhưng lợi nhuận đang ở vùng đỉnh chu kỳ. TCBS dự báo lợi nhuận BSR giảm 12,1% trong năm 2027, do đó mức P/E thấp chưa đủ để khẳng định cổ phiếu đang được định giá hấp dẫn.
Tương tự, PVS và OIL có hệ số P/E thấp so với lịch sử, nhưng lợi nhuận năm 2027 được dự báo suy giảm. TCBS Research cho rằng hai cổ phiếu này chưa phải cơ hội đầu tư hấp dẫn ở mặt bằng giá hiện tại.
Ở chiều ngược lại, GAS và PVT là hai doanh nghiệp được đánh giá đáng chú ý hơn.
GAS sở hữu nền tảng tài chính vững chắc với lượng tiền ròng khoảng 46.500 tỷ đồng tại cuối tháng 9/2026. Lợi nhuận quý III của doanh nghiệp không phụ thuộc vào các khoản hoàn nhập dự phòng, trong khi hoạt động kinh doanh khí tiếp tục được hỗ trợ bởi sản lượng tiêu thụ.
Đối với PVT, TCBS nhận định mức giảm lợi nhuận trong quý III chủ yếu xuất phát từ lịch bảo dưỡng tàu, thay vì sự suy yếu của thị trường vận tải. Mặt bằng cước thuê tàu dầu cao có thể tiếp tục hỗ trợ kết quả kinh doanh khi doanh nghiệp tái ký các hợp đồng vận tải từ quý IV. Cổ phiếu PVT hiện có P/E khoảng 7 lần, thuộc vùng thấp trong lịch sử 5 năm.
Như vậy, sau giai đoạn lợi nhuận tăng trưởng mạnh nhờ giá dầu, trọng tâm đánh giá ngành dầu khí đang chuyển dần sang khả năng duy trì kết quả kinh doanh trong năm 2027. Theo quan điểm của TCBS Research, nhà đầu tư cần xem xét định giá cổ phiếu trong tương quan với vị trí của từng doanh nghiệp trong chu kỳ lợi nhuận, thay vì chỉ dựa vào mức P/E thấp so với lịch sử.