
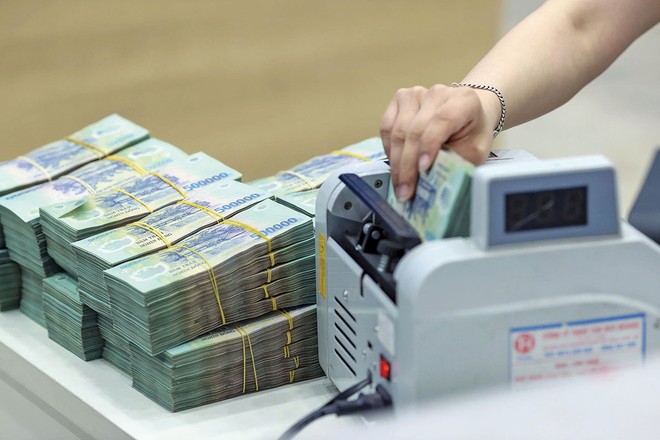
 Tăng trưởng tín dụng tiếp tục là động lực quan trọng hỗ trợ lợi nhuận ngân hàng
Lợi nhuận quý III tăng…
Nam A Bank vừa công bố kết quả kinh doanh 9 tháng đầu năm 2026, với lợi nhuận trước thuế đạt hơn 4.700 tỷ đồng, tăng 25% so với cùng kỳ; tổng tài sản tiệm cận 465.000 tỷ đồng. ROE đạt gần 20%, trong khi thu nhập ngoài lãi đóng góp 26% tổng thu nhập hoạt động. Mảng kinh doanh giấy tờ có giá tăng 30% so với cùng kỳ, đóng góp 5% vào lợi nhuận trước thuế.
Đến ngày 30/9, huy động từ tổ chức kinh tế, dân cư và phát hành giấy tờ có giá của Nam A Bank đạt gần 254.000 tỷ đồng, tăng gần 20% so với cuối năm 2025. Tổng dư nợ tín dụng tăng 10,8% so với đầu năm. Với mục tiêu lợi nhuận trước thuế năm 2026 đạt 6.200 tỷ đồng, Nam A Bank đã hoàn thành gần 80% kế hoạch.
Trước mùa công bố báo cáo tài chính quý III/2026, nhiều công ty chứng khoán đã đưa ra dự báo kết quả kinh doanh của các doanh nghiệp niêm yết. Ngân hàng tiếp tục là một trong những nhóm ngành được quan tâm, khi diễn biến lợi nhuận của các “cổ phiếu vua” có ảnh hưởng đáng kể tới thị trường. Trong đó, VPBank được dự báo duy trì đà tăng trưởng lợi nhuận nhờ mở rộng tín dụng, huy động vốn tích cực và đóng góp ngày càng lớn từ các thành viên trong hệ sinh thái.
MBS, VCBS, TCBS, VDSC và SSI đều xếp VPBank vào nhóm ngân hàng tư nhân có lợi nhuận quý III cao nhất trong danh sách theo dõi. Nhiều công ty chứng khoán dự báo, lợi nhuận trước thuế quý III/2026 của VPBank vượt 10.000 tỷ đồng, nhờ tăng trưởng tín dụng và kết quả kinh doanh của các công ty thành viên. VCBS dự báo, lợi nhuận trước thuế quý III của VPBank đạt 10.770 tỷ đồng, tăng 18% so với cùng kỳ. Theo VCBS, tín dụng của VPBank tiếp tục tăng trưởng tích cực nhờ được cấp hạn mức cao hơn mức bình quân ngành và sự phục hồi của mảng tín dụng bán lẻ.
Vietcombank, BIDV, VietinBank, VPBank, Techcombank... được dự báo tăng khoảng 20% lợi nhuận trong quý III/2026, trong khi Sacombank, LPBank và Eximbank có thể ghi nhận mức giảm. Theo MBS, tổng lợi nhuận của 13 ngân hàng niêm yết trong danh sách theo dõi có thể tăng 19,1% so với cùng kỳ năm trước. Khối quốc doanh được kỳ vọng là động lực chính nhờ lợi thế chi phí vốn thấp và áp lực dự phòng giảm.
Quý III có thể tiếp tục là một quý tăng trưởng cao của lợi nhuận ngân hàng, nhưng câu chuyện không chỉ nằm ở tăng trưởng tín dụng.
Tăng trưởng tín dụng tiếp tục là một trong những động lực quan trọng giúp lợi nhuận ngân hàng duy trì đà tăng. VCBS cũng đánh giá việc tham gia tài trợ các dự án hạ tầng trọng điểm có thể giúp một số nhà băng hưởng lợi từ các chính sách mới hỗ trợ thanh khoản.
Trong đó, Vietcombank dự kiến tiếp tục là ngân hàng có lợi nhuận cao nhất toàn ngành trong quý III/2026, tương tự các năm trước. MBS ước tính, nhà băng này có thể đạt 11.653 tỷ đồng lợi nhuận sau thuế, tăng hơn 29% so với cùng kỳ năm ngoái. Thu nhập lãi thuần quý III được dự báo tăng 34%, trong khi thu nhập ngoài lãi tăng 3%. BIDV và VietinBank, hai ngân hàng quốc doanh niêm yết còn lại, cũng được dự báo tăng trưởng lợi nhuận trên 20%.
Ở khối ngân hàng tư nhân, HDBank được dự báo có mức tăng trưởng lợi nhuận mạnh nhất ngành, trên 50%, nhờ tín dụng tăng khoảng 35%, cao hơn mặt bằng chung. Thu nhập ngoài lãi cũng được kỳ vọng cải thiện 15% so với cùng kỳ, nhờ sự phát triển của các đơn vị thành viên như HD Saison và HDS.
Một số nhà băng khác như ACB, Techcombank, VPBank, TPBank và VIB có thể đạt tăng trưởng lợi nhuận hai con số. OCB được dự báo có mức cải thiện lợi nhuận sau thuế khiêm tốn hơn, khoảng 6%. Ngược lại, lợi nhuận của Sacombank, LPBank và Eximbank có thể giảm trong quý III/2026, chủ yếu do chi phí dự phòng tăng so với cùng kỳ và biên lãi ròng (NIM) thu hẹp.
Đà cải thiện kết quả kinh doanh được kỳ vọng tiếp tục trong quý IV/2026, tạo nền tảng cho tăng trưởng lợi nhuận trước thuế cả năm, dù chi phí vốn chịu sức ép khi lãi suất huy động tăng. Tăng trưởng tín dụng 9 tháng khoảng 12% là một trong những động lực quan trọng hỗ trợ lợi nhuận toàn ngành.
… Dù áp lực NIM thu hẹp
Kết quả điều tra xu hướng kinh doanh của các tổ chức tín dụng trong quý IV/2026, vừa được Vụ Dự báo, Thống kê (Ngân hàng Nhà nước) công bố cho thấy, 86,1% tổ chức tín dụng kỳ vọng lợi nhuận trước thuế năm 2026 tăng trưởng dương so với năm 2025. Trong khi đó, 10,4% lo ngại tăng trưởng âm và 3,5% dự báo lợi nhuận không thay đổi.
Các yếu tố nội tại tiếp tục được đánh giá là động lực hỗ trợ hoạt động kinh doanh, với 73,9-76,3% tổ chức tín dụng cho rằng các yếu tố này sẽ góp phần cải thiện tình hình kinh doanh trong quý III và cả năm 2026. Mức độ cải thiện trong quý III được đánh giá tích cực hơn quý II, dù mức độ lạc quan đối với triển vọng cả năm được điều chỉnh giảm nhẹ so với kỳ điều tra trước. Các tổ chức tín dụng cũng đánh giá các yếu tố khách quan tiếp tục tác động tích cực đến hoạt động kinh doanh.
Tuy nhiên, các nhà băng đang chịu sức ép NIM thu hẹp, khi một số đơn vị duy trì lãi suất huy động trên 9%/năm để bảo đảm thanh khoản. Theo MBS, nhóm ngân hàng tư nhân còn chịu ảnh hưởng từ việc nhu cầu tín dụng ở các phân khúc có biên sinh lời cao như khách hàng cá nhân và doanh nghiệp nhỏ và vừa (SME) chưa phục hồi.
Trong khi đó, các ngân hàng nhận chuyển giao bắt buộc như HDBank, MB và VPBank vẫn duy trì tăng trưởng tín dụng cao và không bị giới hạn cho vay bất động sản, qua đó ít chịu tác động hơn từ áp lực NIM. Trái với nhóm quốc doanh, khối tư nhân được dự báo phải tăng trích lập dự phòng thêm 28,8% để bao phủ rủi ro từ các khoản vay bán lẻ, SME và bất động sản.
Đơn cử, tại MB, dù tăng trưởng tín dụng dự kiến tăng tốc lên 18-19% so với đầu năm, SSI cho rằng NIM quý III/2026 sẽ thu hẹp sau khi phục hồi trong quý II, do áp lực chi phí vốn vẫn hiện hữu. Nợ xấu cũng có thể tăng so với quý II trong bối cảnh lãi suất cho vay ở mức cao, gây áp lực lên chi phí tín dụng. Bù lại, thu nhập từ kinh doanh ngoại hối được kỳ vọng phục hồi khi áp lực tỷ giá hạ nhiệt trong quý III. Theo đó, SSI dự báo, lợi nhuận trước thuế quý III của MB tăng 38% so với cùng kỳ, nhưng giảm 5% so với quý II.
NIM của Techcombank trong quý III/2026 được SSI dự kiến giảm nhẹ so với quý II, nhưng thu nhập ngoài lãi vẫn là điểm sáng, với mức tăng 19% so với cùng kỳ năm 2025. Tuy nhiên, áp lực trả nợ vay mua nhà ở mức cao đang ảnh hưởng đến khả năng trả nợ của khách hàng, có thể khiến tỷ lệ nợ xấu tăng và tạo thêm áp lực lên chi phí dự phòng.
Mặc dù chịu áp lực NIM, bức tranh kết quả kinh doanh quý III/2026 của ngành ngân hàng vẫn được dự báo theo hướng tăng trưởng, với nhiều nhà băng có thể ghi nhận mức tăng lợi nhuận trên 20% so với cùng kỳ nhờ tín dụng. Thu nhập lãi thuần của nhóm ngân hàng quốc doanh được dự báo tăng 22,1%, cao hơn mức 14,1% của nhóm ngân hàng thương mại cổ phần tư nhân.
Ngược lại, nhóm ngân hàng tư nhân chịu áp lực NIM lớn hơn khi phải tăng lãi suất huy động để bảo đảm thanh khoản, trong khi nhu cầu tại một số phân khúc cho vay có biên sinh lời cao như khách hàng cá nhân và SME chưa phục hồi tương ứng.
Theo ông Vũ Thế Quân, Trưởng phòng Phân tích, Công ty Chứng khoán Vietcap, lợi nhuận ngành ngân hàng được kỳ vọng tăng trưởng 18-20% trong năm 2026. Đánh giá này dựa trên danh mục các cổ phiếu ngân hàng mà Vietcap theo dõi. Tuy nhiên, các ngân hàng cũng cần lưu ý chất lượng tài sản, nhất là sau giai đoạn tín dụng tăng trưởng cao trong năm 2025 và mặt bằng lãi suất tăng từ cuối năm 2025 và duy trì ở mức cao đến nay.
Trong bối cảnh vĩ mô còn có những yếu tố bất định, Vietcap hiện ưu tiên các ngân hàng có quy mô lớn, chất lượng tài sản vững chắc và nền tảng huy động vốn tốt. Một số cái tên được đánh giá cao là CTG, MBB…
Quý III có thể tiếp tục là một quý tăng trưởng cao của lợi nhuận ngân hàng, nhưng câu chuyện không chỉ nằm ở tốc độ mở rộng tín dụng. Chi phí vốn duy trì ở mức cao khi lãi suất huy động tăng đang gây sức ép lên NIM. Vì vậy, khả năng kiểm soát chi phí dự phòng trong bối cảnh nợ xấu gia tăng, mở rộng nguồn thu ngoài lãi và duy trì chất lượng tài sản sẽ quyết định ngân hàng nào có thể giữ được đà tăng trưởng lợi nhuận đến cuối năm 2026.