
Hai ông lớn đảo vị trí lợi nhuận
Trong 9 tháng đầu năm 2026, doanh thu thuần của NTP đạt 5.751,4 tỷ đồng, tăng 18,1% so với cùng kỳ; lợi nhuận trước thuế đạt 1.232,8 tỷ đồng, tăng gần 29,3%. Trong khi đó, doanh thu BMP gần như đi ngang, lợi nhuận sau thuế chỉ tăng 2,4% (bảng).
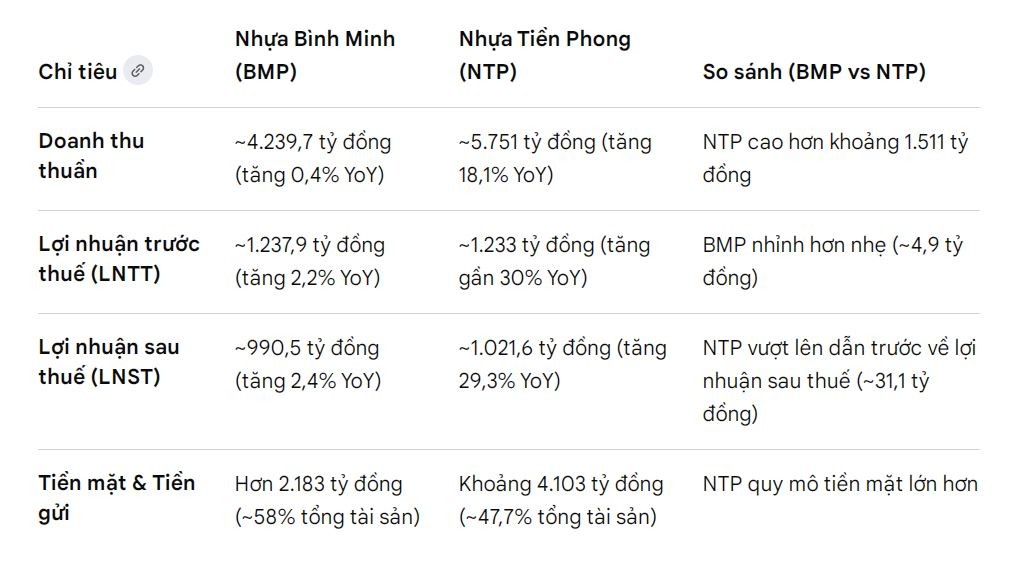 |
Kết quả này cho thấy sự thay đổi đáng kể trong tương quan kinh doanh giữa hai doanh nghiệp lớn nhất ngành ống nhựa. Nếu trước đây BMP thường có lợi thế về hiệu quả sinh lời, kết quả 9 tháng năm nay cho thấy NTP đang tận dụng cơ hội thị trường tốt hơn.
Một trong những yếu tố tác động đến kết quả kinh doanh là diễn biến giá nguyên liệu nhựa. Trong năm nay, thị trường nguyên liệu nhựa trải qua giai đoạn biến động mạnh, đặc biệt sau những gián đoạn nguồn cung hồi tháng 3. Các doanh nghiệp ống nhựa đã điều chỉnh giá bán để ứng phó với chi phí đầu vào tăng, trong đó một số dòng sản phẩm của BMP được ghi nhận tăng giá khoảng 15% vào đầu tháng 4.
Trong bối cảnh này, thời điểm mua và dự trữ nguyên liệu, tốc độ điều chỉnh giá bán và khả năng duy trì sản lượng trở thành những yếu tố ảnh hưởng trực tiếp đến biên lợi nhuận. Doanh nghiệp có lượng hàng tồn kho được mua ở mức giá phù hợp có thể duy trì giá vốn thấp hơn trong giai đoạn đầu giá nguyên liệu tăng. Ngược lại, khi nguyên liệu giá cao được đưa vào sản xuất, lợi thế này có thể suy giảm. Ngoài ra, nếu doanh nghiệp chuyển được phần tăng chi phí sang khách hàng nhanh hơn mà không mất quá nhiều sản lượng, biên lợi nhuận có thể được cải thiện. Bên cạnh đó, khi giá bán bình quân và biên gộp tăng, lợi nhuận có thể tăng mạnh ngay cả khi sản lượng chỉ tăng vừa phải.
Số liệu 6 tháng đầu năm cho thấy biên lợi nhuận gộp của NTP tăng từ khoảng 30,6% lên 34,6%, trong khi BMP tăng từ 44,6% lên 47%. Như vậy, cả hai doanh nghiệp đều cải thiện biên lợi nhuận, nhưng mức tăng của NTP lớn hơn. Đây là một trong những yếu tố giúp lợi nhuận NTP tăng nhanh hơn doanh thu.
Bên cạnh diễn biến giá nguyên liệu, nhu cầu từ các dự án hạ tầng cũng tạo thêm dư địa tăng trưởng cho doanh nghiệp. Theo thông tin công bố, doanh thu từ phân khúc dự án của NTP trong 9 tháng tăng 25% so với cùng kỳ, nhờ đẩy mạnh cung cấp sản phẩm cho các công trình trọng điểm quốc gia.
Đà tăng trưởng có tiếp tục duy trì?
Sau giai đoạn cải thiện trong nửa đầu năm, kết quả quý III cho thấy áp lực chi phí đã bắt đầu bộc lộ rõ hơn tại NTP. Doanh thu tiếp tục tăng mạnh, nhưng biên lợi nhuận gộp giảm còn khoảng 30%, từ gần 38% trong quý trước. Giá vốn tăng 32%, cao hơn tốc độ tăng doanh thu.
Cùng với đó, chi phí bán hàng tăng 72%, lên 225 tỷ đồng, trong khi chi phí tài chính gần gấp đôi cùng kỳ. Diễn biến này cho thấy tăng trưởng doanh thu chưa đủ để bảo đảm lợi nhuận tăng tương ứng khi chi phí đầu vào và chi phí hoạt động gia tăng.
Thực tế, mức độ ảnh hưởng của biến động nguyên liệu đến lợi nhuận phụ thuộc đáng kể vào khả năng chuyển chi phí tăng thêm vào giá bán. Theo Công ty Chứng khoán FPT, hạt nhựa được giao dịch theo mặt bằng giá toàn cầu, chịu tác động từ giá dầu, khí và cung - cầu quốc tế. Phần lớn doanh nghiệp Việt Nam ở vị thế chấp nhận giá, do đó có dư địa hạn chế trong việc thương lượng với nhà cung cấp.
Với hai doanh nghiệp ống nhựa xây dựng NTP và BMP, khả năng điều chỉnh giá bán trong khi duy trì sản lượng tiêu thụ là yếu tố quan trọng để bảo vệ biên lợi nhuận. Thương hiệu, mạng lưới phân phối và vị thế trên thị trường có thể tạo lợi thế nhất định, nhưng không loại bỏ được rủi ro khi giá nguyên liệu tăng nhanh hoặc chi phí đầu vào mới được phản ánh đầy đủ vào giá vốn.
Diễn biến nửa đầu năm cho thấy cả NTP và BMP đều cải thiện biên lợi nhuận gộp, lần lượt tăng từ khoảng 30,6% lên 34,6% và từ 44,6% lên 47%. Tuy nhiên, áp lực xuất hiện tại NTP trong quý III cho thấy lợi thế biên lợi nhuận có thể thu hẹp khi mặt bằng giá nguyên liệu thay đổi. Đây cũng là thách thức cần theo dõi đối với BMP, dù mức độ tác động thực tế còn phụ thuộc vào diễn biến giá vốn, chính sách giá bán và cơ cấu sản phẩm của từng doanh nghiệp.
Theo dự báo trong bản phân tích ngành, triển vọng từ quý IV/2026 sang năm 2027 sẽ tiếp tục chịu ảnh hưởng của giá dầu, khí, sản phẩm hóa dầu, chi phí vận tải và rủi ro địa chính trị. Dữ liệu thị trường của ICIS cũng cho thấy thị trường polymer châu Á tiếp tục chịu tác động từ những thay đổi về nguồn cung và dòng thương mại quốc tế. Vì vậy, biến động nguyên liệu vẫn là một trong những yếu tố chi phối khả năng duy trì biên lợi nhuận của các doanh nghiệp ống nhựa trong thời gian tới.
Trong báo cáo giữa tháng 9, Chứng khoán KB Việt Nam (KBSV) cảnh báo biên lợi nhuận có thể chịu sức ép khi nguyên liệu mua theo mặt bằng giá mới được đưa vào sản xuất. Đơn vị này dự báo biên lãi có thể tạo đáy trong quý III, sau đó cải thiện nhờ điều chỉnh giá bán và giá nguyên liệu hạ nhiệt.
Ở đầu ra, triển vọng nhu cầu từ các dự án hạ tầng, khu công nghiệp và đô thị được kỳ vọng tạo động lực cho ngành, đặc biệt tại miền Bắc. Chứng khoán SSI đánh giá các dự án của Vinhomes, Masterise và Hoàng Huy có thể tiếp tục hỗ trợ đơn hàng của NTP. Trong báo cáo tháng 8, SSI dự báo lợi nhuận trước thuế cả năm của doanh nghiệp đạt gần 1.400 tỷ đồng.
Bên cạnh hoạt động sản xuất, kinh doanh, nguồn tiền lớn cũng đóng góp đáng kể vào kết quả của NTP. Cuối tháng 9/2026, doanh nghiệp có hơn 4.100 tỷ đồng tiền và tiền gửi ngắn hạn, chiếm khoảng 47,7% tổng tài sản. Doanh thu tài chính 9 tháng đạt 176,9 tỷ đồng, tăng 42,3%; riêng lãi tiền gửi và cho vay đạt 168 tỷ đồng, tăng hơn 40% so với cùng kỳ và gần gấp đôi chi phí lãi vay.
Tuy nhiên, dư nợ vay ngắn hạn cuối quý III cũng tăng lên gần 2.700 tỷ đồng, cao hơn gấp đôi so với đầu năm. Khoản vay tăng thêm khoảng 1.500 tỷ đồng, lớn hơn mức tăng tiền gửi trong cùng kỳ. Theo thuyết minh báo cáo tài chính, các khoản vay đều bằng đồng Việt Nam và không có tài sản bảo đảm.
Ban lãnh đạo NTP từng giải thích việc đồng thời gửi tiền và vay ngân hàng tại các cuộc họp cổ đông. Theo doanh nghiệp, nếu lãi suất vay thấp hơn mức sinh lời từ tiền gửi, cách bố trí vốn này có thể giúp bảo đảm nguồn vốn sản xuất, kinh doanh và tạo thêm thu nhập tài chính.
Trên thị trường chứng khoán, cổ phiếu NTP đóng cửa phiên 23/10 ở mức 53.000 đồng/cổ phiếu, thuộc vùng giá cao nhất từ trước đến nay. Mức giá này xấp xỉ mặt bằng giữa năm 2025 và cao gấp khoảng 4 lần vùng đáy cuối năm 2022.