
Năm 2026, một số doanh nghiệp niêm yết từng được thị trường quan tâm nhờ quy mô, vị thế ngành hoặc triển vọng tăng trưởng đã đối diện với những biến cố bất ngờ. PNJ chịu sức ép từ khủng hoảng niềm tin và nghĩa vụ tài chính phát sinh sau sự việc liên quan đến công ty con; DGC đối mặt với rủi ro pháp lý trong bối cảnh kết quả kinh doanh suy giảm; còn PC1 ghi nhận biến động sau khi Chủ tịch HĐQT cùng nhiều nhân sự chủ chốt bị khởi tố.
Điểm chung của các trường hợp này là những rủi ro chưa được phản ánh đầy đủ trong kỳ vọng trước đó nhanh chóng trở thành áp lực đối với giá cổ phiếu, triển vọng kinh doanh và niềm tin của cổ đông. Điều này cho thấy ngay cả những doanh nghiệp có quy mô đáng kể, hoạt động lâu năm hoặc được nhiều nhà đầu tư quan tâm vẫn có thể đối diện với những biến cố làm thay đổi đáng kể cách thị trường nhìn nhận giá trị doanh nghiệp.
Trong đầu tư, hiện tượng này có thể được nhìn nhận dưới góc độ “cú sốc thông tin” (Information Shock). Một thông tin bất ngờ có thể khiến nhà đầu tư đánh giá lại triển vọng, mức độ rủi ro và giá trị của doanh nghiệp. Mức độ tác động không chỉ phụ thuộc vào bản thân sự kiện, mà còn vào khoảng cách giữa thông tin mới với những kỳ vọng đã được phản ánh vào giá cổ phiếu.
PNJ, DGC, PC1 và những cú sốc ngoài dự tính
Tại Công ty cổ phần Vàng bạc Đá quý Phú Nhuận (mã PNJ), biến cố liên quan đến Giám đốc Công ty TNHH Giám định PNJ (P-Lab) đã tác động vượt ra ngoài phạm vi một đơn vị thành viên. Tâm lý lo ngại lan sang khách hàng, khiến nhu cầu bán lại và thu đổi sản phẩm tăng mạnh, đặt PNJ trước áp lực vừa duy trì hoạt động kinh doanh, vừa cân đối nguồn lực tài chính.
Tại Đại hội đồng cổ đông bất thường ngày 21/10/2026, lãnh đạo PNJ cho biết, sự việc đã tác động sâu sắc đến tâm lý khách hàng và thị trường. Theo thông tin doanh nghiệp dẫn lại từ cơ quan điều tra, số kim cương liên quan đến vụ việc không đi vào hệ thống bán lẻ PNJ. Tuy nhiên, những thông tin chưa được kiểm chứng lan truyền trên thị trường vẫn khiến người tiêu dùng lo ngại.
Sức ép nhanh chóng phản ánh vào kết quả kinh doanh. Trong quý III/2026, PNJ ghi nhận doanh thu thuần khoảng 6.995 tỷ đồng, giảm 14% so với cùng kỳ; lợi nhuận sau thuế chuyển sang lỗ 258 tỷ đồng, trong khi cùng kỳ năm trước lãi 496 tỷ đồng. Doanh nghiệp điều chỉnh kế hoạch năm 2026 sang mức lỗ 6.271 tỷ đồng, chủ yếu do dự kiến trích lập hơn 7.071 tỷ đồng dự phòng liên quan đến nghĩa vụ thu đổi hàng hóa đã bán.
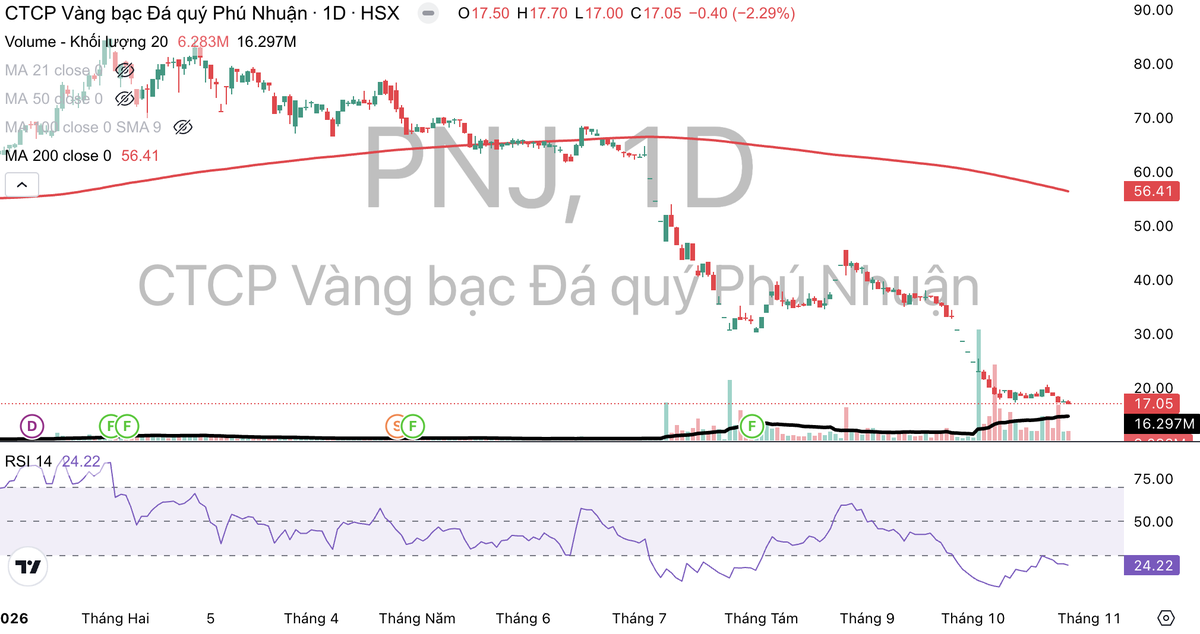 |
Cổ phiếu giảm mạnh từ đầu tháng 7/2026 tới nay. |
Diễn biến trên thị trường chứng khoán cũng cho thấy áp lực đáng kể đối với cổ phiếu PNJ. Từ ngày 2/7 đến ngày 27/10, thị giá giảm 73%, từ 63.100 đồng xuống 17.050 đồng/cổ phiếu, đồng thời giao dịch dưới đường trung bình động MA200. Trong giai đoạn sau khi biến cố xảy ra, các thành viên gia đình Chủ tịch HĐQT Cao Thị Ngọc Dung đã bán ra tổng cộng 36,94 triệu cổ phiếu PNJ.
Trường hợp PNJ cho thấy thương hiệu và thành tích kinh doanh trong quá khứ không đủ để loại bỏ rủi ro khi niềm tin khách hàng bị ảnh hưởng. Với doanh nghiệp kinh doanh vàng bạc, trang sức, uy tín không chỉ là tài sản vô hình mà còn liên quan trực tiếp đến khả năng giữ chân khách hàng, duy trì chính sách thu đổi và quản lý dòng tiền. Đặc biệt, quy mô nghĩa vụ tài chính phát sinh có thể khiến nhà đầu tư phải đánh giá lại cả khả năng sinh lời lẫn nhu cầu vốn của doanh nghiệp.
Trong khi đó, tại Công ty cổ phần Tập đoàn Hóa chất Đức Giang (mã DGC), rủi ro pháp lý xuất hiện trong bối cảnh hoạt động kinh doanh suy giảm, khiến triển vọng doanh nghiệp chịu sức ép từ nhiều phía.
Trong báo cáo tài chính hợp nhất giữa niên độ năm 2026, Công ty TNHH Kiểm toán và Tư vấn UHY đưa ra ý kiến ngoại trừ đối với báo cáo tài chính của Hóa chất Đức Giang. Theo đơn vị kiểm toán, doanh nghiệp đã công bố thông tin vào ngày 17/3/2026 và 23/7/2026 về việc một số thành viên Ban lãnh đạo chủ chốt bị khởi tố, đang phục vụ công tác điều tra liên quan đến các vấn đề về khai thác tài nguyên, môi trường và kế toán.
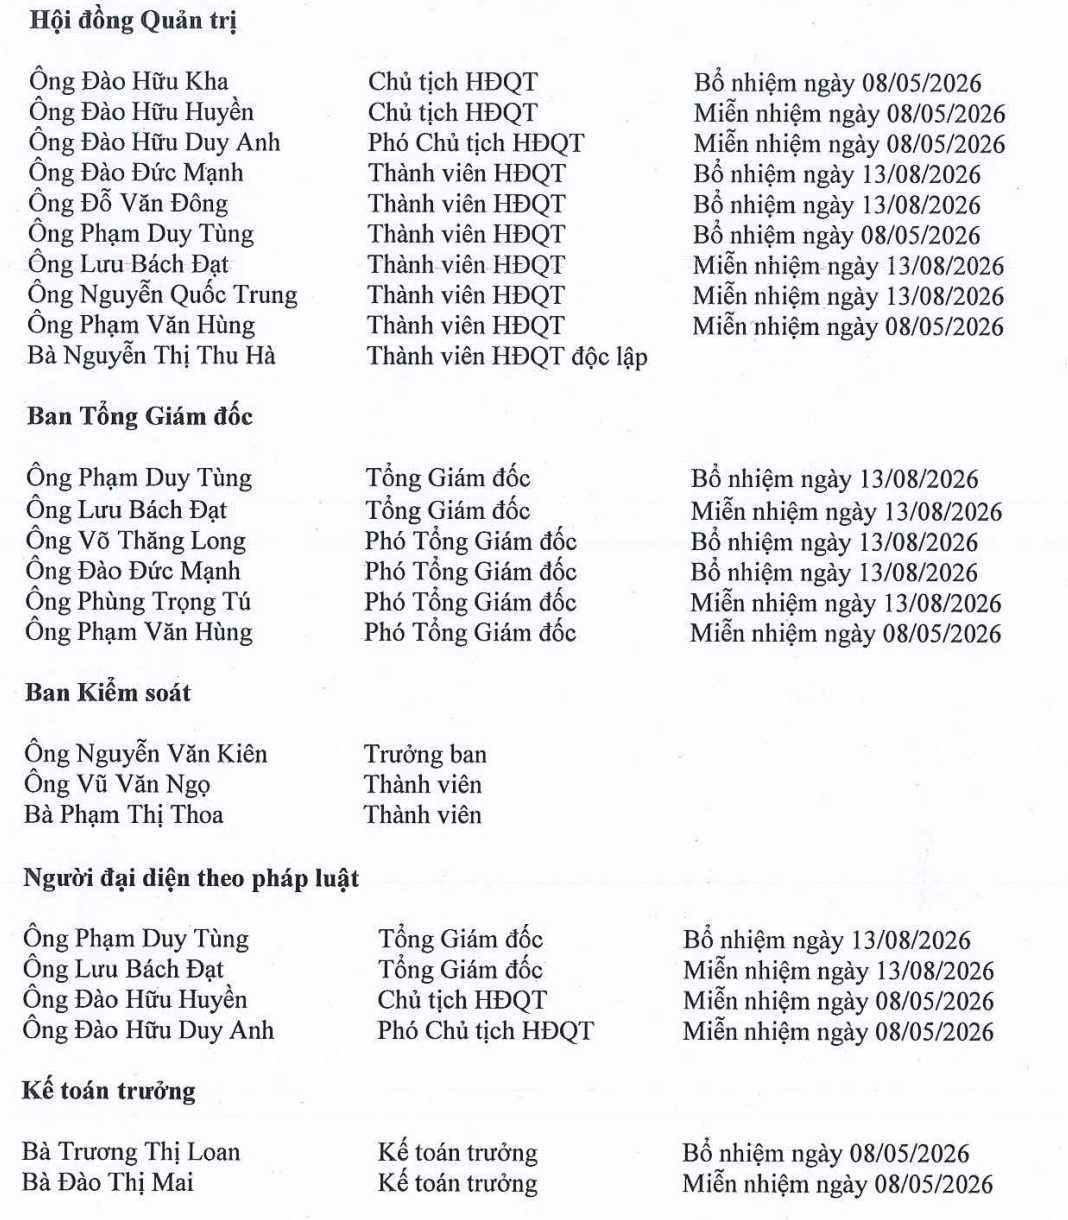 |
DGC đã phải thay cả Chủ tịch, Tổng giám đốc và Kế toán trưởng sau biến cố. |
Đơn vị kiểm toán cho biết tại thời điểm phát hành báo cáo, vụ việc vẫn đang trong quá trình điều tra và chưa có kết luận chính thức của cơ quan có thẩm quyền. Do chưa thu thập được đầy đủ bằng chứng kiểm toán thích hợp, đơn vị này chưa thể xác định liệu các vấn đề trên có dẫn đến những điều chỉnh cần thiết đối với các chỉ tiêu, thuyết minh trên báo cáo tài chính hợp nhất giữa niên độ hay không, cũng như mức độ ảnh hưởng có thể có.
Ý kiến ngoại trừ không đồng nghĩa với việc toàn bộ báo cáo tài chính không đáng tin cậy, nhưng cho thấy tồn tại những vấn đề mà kiểm toán viên chưa thể thu thập đủ bằng chứng để đưa ra kết luận đầy đủ. Với nhà đầu tư, đây là tín hiệu cần được xem xét thận trọng, bởi sự bất định liên quan đến pháp lý và quản trị có thể làm giảm khả năng dự báo kết quả kinh doanh cũng như mức độ tin cậy của các giả định định giá.
Về hoạt động kinh doanh, trong nửa đầu năm 2026, Hóa chất Đức Giang ghi nhận doanh thu 4.540 tỷ đồng, giảm 20,4% so với cùng kỳ; lợi nhuận sau thuế đạt 862,71 tỷ đồng, giảm 50,1%. Cùng với những vấn đề pháp lý, kết quả kinh doanh đi xuống khiến nhà đầu tư phải đánh giá lại triển vọng lợi nhuận và khả năng duy trì hiệu quả hoạt động của doanh nghiệp.
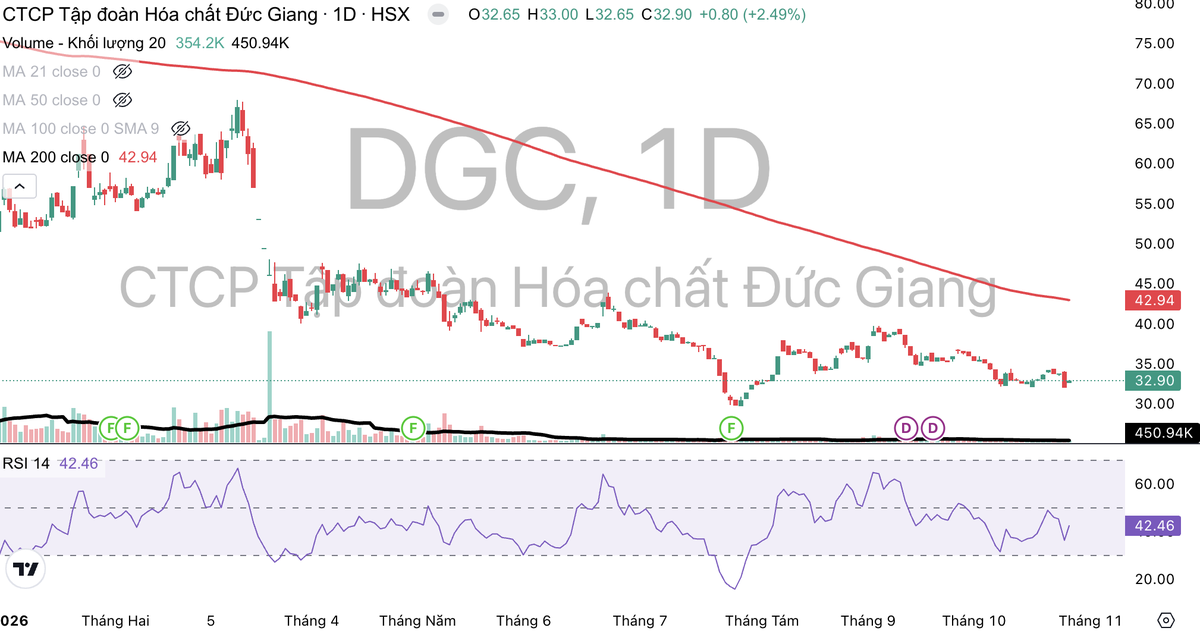 |
Cổ phiếu DGC giảm mạnh và giao dịch dưới đường MA 200. |
Trên thị trường chứng khoán, từ ngày 12/3 đến ngày 27/10, cổ phiếu DGC giảm 50,9%, từ 67.060 đồng xuống 32.900 đồng/cổ phiếu, đồng thời giao dịch dưới đường MA200.
Rủi ro tại DGC vì vậy không chỉ nằm ở diễn biến pháp lý, mà còn ở khả năng duy trì hoạt động sản xuất, nguồn cung nguyên liệu và hiệu quả kinh doanh. Đây có thể là dạng cú sốc kéo dài hơn phản ứng ban đầu của thị trường: ngay cả khi các vấn đề pháp lý dần được làm rõ, doanh nghiệp vẫn cần thời gian để xử lý những vướng mắc trong hoạt động và khôi phục niềm tin của nhà đầu tư.
Với Công ty cổ phần Tập đoàn PC1 (mã PC1), biến cố xuất hiện ngay tại bộ máy lãnh đạo cao nhất. Ngày 16/5/2026, doanh nghiệp công bố thông tin về việc Chủ tịch HĐQT Trịnh Văn Tuấn cùng nhiều lãnh đạo, nhân sự chủ chốt bị khởi tố, bắt tạm giam để điều tra các hành vi liên quan đến vi phạm quy định về kế toán và tham ô tài sản. Đây là các nội dung trong quá trình điều tra, không đồng nghĩa với kết luận có tội của tòa án.
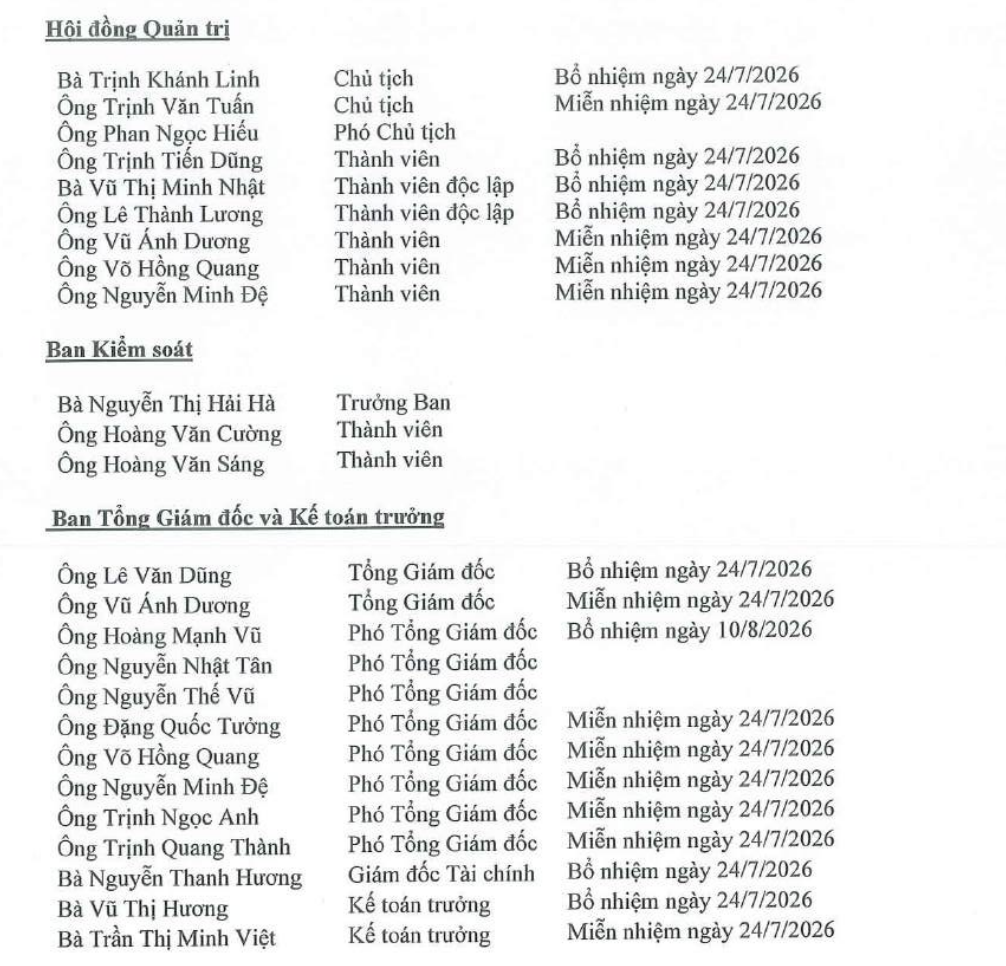 |
PC1 thay nhiều lãnh đạo chủ chốt. |
Tác động đối với PC1 đáng chú ý bởi hoạt động của doanh nghiệp trải rộng từ xây lắp điện đến năng lượng và các lĩnh vực liên quan. Khi nhiều nhân sự cấp cao vướng vào vụ việc pháp lý, thị trường không chỉ quan tâm đến khả năng thay thế nhân sự điều hành mà còn phải đánh giá tính liên tục trong quản trị, tiến độ triển khai dự án, khả năng ký kết hợp đồng và mức độ ổn định của hoạt động kinh doanh.
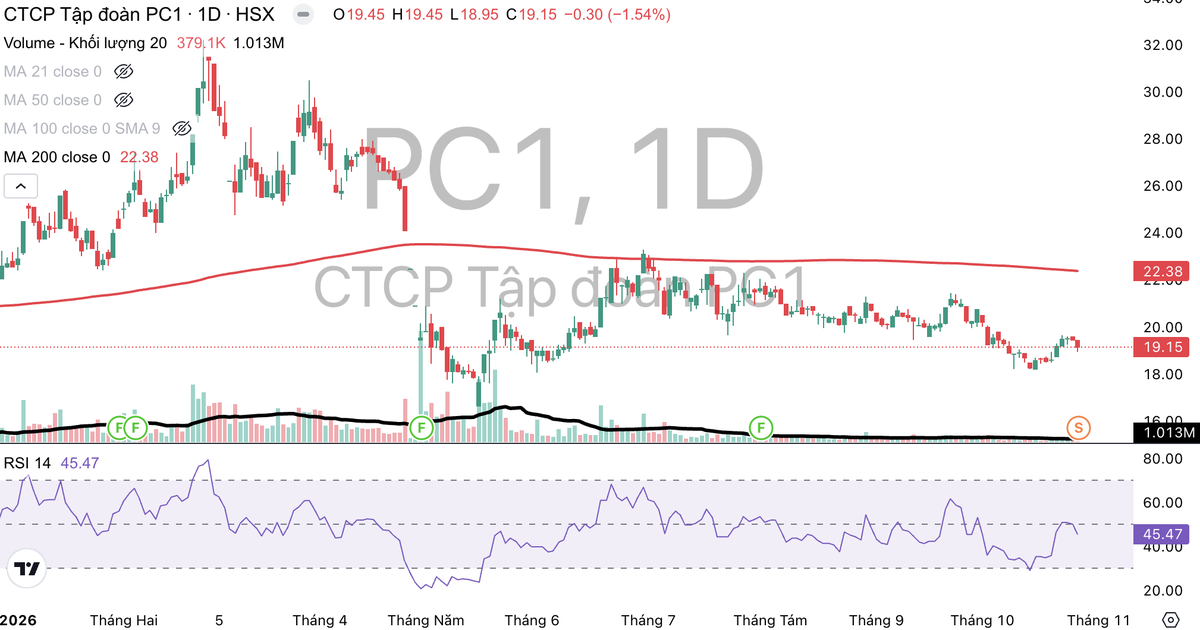 |
Cổ phiếu PC1 vẫn giao dịch dưới đường MA 200. |
Từ ngày 30/3 đến ngày 27/10, cổ phiếu PC1 giảm 34,3%, từ 29.150 đồng xuống 19.150 đồng/cổ phiếu, đồng thời giao dịch dưới đường MA200.
Ba trường hợp khác nhau về ngành nghề và tính chất biến cố, nhưng đều cho thấy khi xuất hiện thông tin bất ngờ, thị trường không chỉ điều chỉnh dự báo lợi nhuận mà còn xem xét lại độ tin cậy của những giả định đầu tư trước đó. Giá cổ phiếu vì vậy có thể chịu sức ép từ cả triển vọng kinh doanh lẫn mức chiết khấu bổ sung dành cho rủi ro pháp lý, quản trị và tài chính.
Khi thông tin làm thay đổi cách thị trường định giá
Cú sốc thông tin có thể khiến giá cổ phiếu biến động mạnh bởi thị trường luôn vận động dựa trên kỳ vọng về tương lai. Khi thông tin mới làm thay đổi đáng kể các giả định về doanh thu, lợi nhuận, dòng tiền hoặc năng lực quản trị, nhà đầu tư sẽ điều chỉnh mức giá sẵn sàng trả cho cổ phiếu.
Với những doanh nghiệp có hoạt động tương đối ổn định, nhà đầu tư thường dựa vào kết quả kinh doanh trong quá khứ để dự báo tương lai. Tuy nhiên, khi xuất hiện biến cố pháp lý, khủng hoảng niềm tin hoặc gián đoạn điều hành, các mô hình định giá trước đó có thể không còn phù hợp. Thị trường lúc này phải tính đến những rủi ro mới mà giá cổ phiếu chưa phản ánh đầy đủ.
Đây cũng là lý do chỉ số P/E thấp hoặc việc giá cổ phiếu đã giảm sâu chưa đủ để kết luận doanh nghiệp đang được định giá rẻ. Lợi nhuận thực tế có thể suy giảm mạnh hơn dự kiến; dòng tiền có thể chịu áp lực từ các nghĩa vụ tài chính phát sinh; trong khi mức chiết khấu dành cho rủi ro quản trị có thể kéo dài ngay cả sau khi thị giá đã giảm đáng kể.
Với nhà đầu tư, điều quan trọng không phải là dự báo chính xác mọi biến cố, mà là đủ nhạy bén để nhận diện và hành động sớm khi những diễn biến ngoài dự kiến xuất hiện. Đặc biệt, với các cú sốc liên quan đến pháp lý và quản trị, tác động có thể không dừng ở phản ứng nhất thời của giá cổ phiếu mà kéo dài, làm thay đổi triển vọng kinh doanh và giá trị doanh nghiệp trong nhiều năm. Khi đó, kỷ luật quản trị rủi ro và khả năng đánh giá lại quyết định đầu tư kịp thời quan trọng không kém việc lựa chọn đúng cổ phiếu từ đầu.