
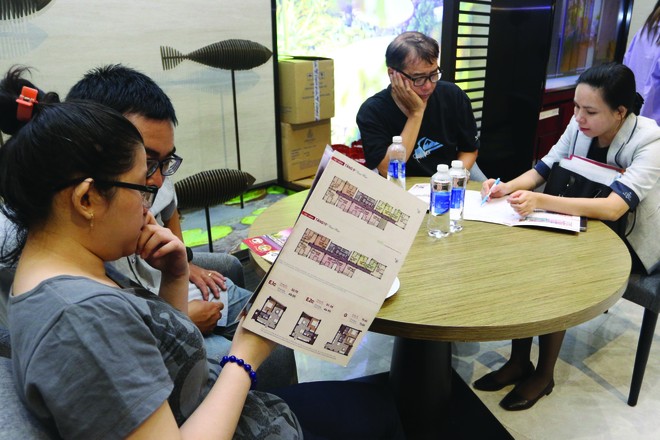
 Người mua nhà vẫn giữ tâm lý chờ đợi. Ảnh: Lê Toàn.
Theo báo cáo của DKRA Consulting, trong quý III/2026, nguồn cung căn hộ sơ cấp tại TP.HCM và vùng phụ cận đạt khoảng 13.215 căn, giảm 31% so với quý liền trước. Trong đó, TP.HCM chiếm khoảng 94% tổng nguồn cung. Lượng căn hộ mở bán mới đạt hơn 4.000 căn, bằng khoảng 33% quý liền trước, do nhiều chủ đầu tư chủ động lùi kế hoạch bán hàng sang cuối năm.
Trên thị trường thứ cấp, DKRA Consulting ghi nhận giá bán trong quý III/2026 giảm phổ biến từ 4-7% so với quý trước đó, tập trung tại những giao dịch mà người bán chịu áp lực trả nợ và chi phí lãi vay.
Diễn biến trên cho thấy sự khác biệt giữa hai thị trường. Với nhà đầu tư cần thu hồi vốn, giảm giá có thể là giải pháp để sớm hoàn tất giao dịch. Trong khi đó, chủ đầu tư dự án mới phải cân đối nhiều khoản chi phí đã hình thành trong suốt quá trình phát triển dự án, nên khó điều chỉnh giá theo cùng mức độ.
Xu hướng trên cũng được phản ánh trong báo cáo của Knight Frank Việt Nam. Cụ thể, trong quý III/2026, giá căn hộ sơ cấp bình quân tại khu vực TP.HCM cũ đạt 4.210 USD/m2, tăng 3% so với quý trước đó.
Mức tăng chủ yếu đến từ sự xuất hiện của các dự án hạng sang và siêu sang, không phản ánh việc toàn bộ căn hộ trên thị trường đồng loạt tăng giá. Trên phạm vi TP.HCM mở rộng, lượng giao dịch đạt 7.534 căn, tương ứng tỷ lệ hấp thụ 45%.
Ông Sơn Hoàng - Phó giám đốc Bộ phận Định giá và Tư vấn, Knight Frank Việt Nam đánh giá, nhu cầu ở thực tiếp tục hỗ trợ thị trường căn hộ. Tuy nhiên, người mua ngày càng xem xét kỹ khả năng tài chính, chất lượng dự án, uy tín chủ đầu tư và chính sách hỗ trợ trước khi quyết định.
Trong bối cảnh đó, việc người mua chờ giá giảm không đồng nghĩa nhu cầu nhà ở biến mất. Vấn đề nằm ở khoảng cách giữa mặt bằng giá chào bán và khả năng chi trả thực tế, nhất là với nhóm khách hàng phải sử dụng vốn vay ngân hàng.
Có thể thấy, chi phí vay mua nhà đang là yếu tố quan trọng chi phối quyết định giao dịch. Theo Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), lãi suất vay bất động sản cố định trong 12 tháng đầu phổ biến ở mức 8,5-11,5%/năm.
Sau thời gian ưu đãi, lãi suất thả nổi có thể tăng lên 13-15%/năm. Với người mua để ở, mức lãi suất này làm tăng đáng kể nghĩa vụ trả nợ dài hạn. Còn với nhà đầu tư, chi phí vốn càng trở thành áp lực khi khả năng khai thác cho thuê không đủ bù đắp lãi vay.
Còn Avison Young Việt Nam cho biết, tỷ suất sinh lời cho thuê căn hộ nội đô hiện chỉ khoảng 3-4%/năm, thấp hơn nhiều so với lãi suất cho vay. Sự chênh lệch này khiến hoạt động đầu tư sử dụng đòn bẩy kém hấp dẫn, góp phần làm suy giảm nhu cầu mua với mục đích đầu cơ ngắn hạn.
Khi sức mua chững lại, các chủ đầu tư đứng trước lựa chọn khó khăn. Giảm giá có thể kích thích giao dịch, nhưng ảnh hưởng trực tiếp đến doanh thu và hiệu quả dự án. Ngược lại, duy trì giá bán cao trong thời gian dài càng khiến tốc độ tiêu thụ chậm hơn, kéo theo áp lực lãi vay và dòng tiền.
Thực tế, thị trường đã xuất hiện những động thái điều chỉnh giá có chọn lọc. Theo DXS-FERI, trong quý III/2025, một số dự án mở bán lần đầu ghi nhận giá chào bán thấp hơn từ 5-20% so với mặt bằng chung khu vực hoặc mức giá dự kiến trước đó của chủ đầu tư.
Tại phía Nam, mức điều chỉnh phổ biến khoảng 5-10% so với kỳ vọng ban đầu. Tuy nhiên, xu hướng này chủ yếu xuất hiện ở các dự án mới. Với những dự án triển khai giai đoạn tiếp theo, giá bán vẫn đi ngang hoặc tăng nhẹ.
Diễn biến trên cho thấy, các chủ đầu tư đang điều chỉnh chiến lược định giá theo từng dự án, thay vì giảm đồng loạt. Những doanh nghiệp cần nhanh chóng tạo giao dịch có thể chấp nhận mức giá khởi điểm cạnh tranh hơn, trong khi các dự án đã hình thành mặt bằng giá từ những đợt bán trước có ít dư địa điều chỉnh.
Chưa kể, việc giảm giá trực tiếp còn có thể ảnh hưởng đến quyền lợi và tâm lý của khách hàng đã mua ở các giai đoạn trước. Vì vậy, nhiều chủ đầu tư ưu tiên chiết khấu, giãn tiến độ thanh toán, hỗ trợ lãi suất hoặc ân hạn nợ gốc để giảm số tiền khách hàng phải chi trả ban đầu.