
 Thị trường xe điện Việt Nam đang tăng trưởng nhanh
DBV nổ phát súng đầu tiên
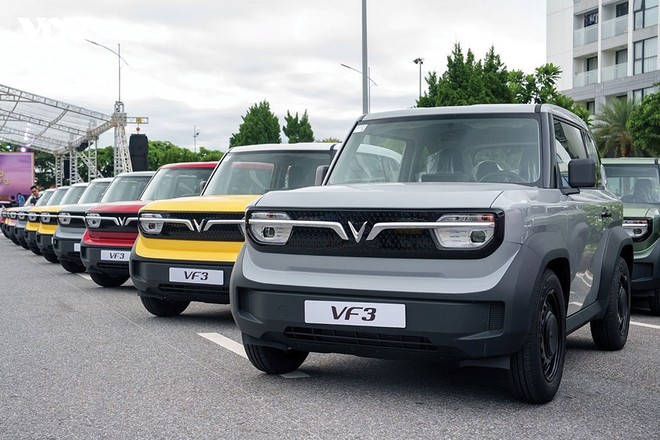
Theo báo cáo Global EV Outlook 2026 của Cơ quan Năng lượng quốc tế (IEA) công bố tháng 5/2026, các thị trường mới nổi chiếm tỷ trọng ngày càng tăng trong doanh số bán xe điện toàn cầu. Năm 2025, Đông Nam Á là một trong những khu vực tăng trưởng xe điện lớn nhất thế giới, với doanh số đạt hơn nửa triệu chiếc, tăng hơn gấp đôi so với năm 2024. Trên toàn nhóm thị trường mới nổi, xe điện chiếm gần 1/5 tổng số xe bán ra. Tại Việt Nam, doanh số xe điện tăng hơn 2 lần trong năm 2025 và trở thành thị trường xe điện lớn nhất khu vực, với gần 40% doanh số xe mới là xe điện.
Một thị trường xe điện có quy mô và tốc độ tăng trưởng nhanh như Việt Nam sẽ tất yếu trở thành “mảnh đất màu mỡ” để bảo hiểm khai thác. Mới đây, Tập đoàn Bảo hiểm DBV chính thức giới thiệu sản phẩm bảo hiểm ô tô điện - giải pháp chuyên biệt đầu tiên trên thị trường.
Sản phẩm này tập trung vào quyền lợi đặc trưng của xe điện là bộ pin và cả những tổn thất về người cùng thiết bị phát sinh trong quá trình sạc pin. Theo DBV, đây là điểm mới mà các sản phẩm bảo hiểm xe điện khác trên thị trường hiện chưa có.
Ngoài ra, do tỷ lệ người sử dụng xe ô tô điện để chạy kinh doanh chiếm tỷ trọng lớn nên DBV xây dựng thêm các quyền lợi hỗ trợ cho nhóm khách hàng này gồm: Hỗ trợ lên đến 15 triệu đồng khi xe bị tổn thất toàn bộ hoặc mất cắp toàn bộ, chi phí thuê xe tối đa 3 triệu đồng/vụ và dịch vụ cứu hộ 100 km... Cách tiếp cận này đưa bảo hiểm từ việc chỉ bảo vệ tài sản sang hỗ trợ khách hàng kiểm soát những ảnh hưởng tài chính phát sinh từ việc gián đoạn khai thác phương tiện.
Ở khâu xử lý tổn thất, DBV chú trọng yếu tố tốc độ và khả năng tiếp cận. Khách hàng được hỗ trợ trên toàn quốc thông qua 106 chi nhánh, hơn 1.500 gara liên kết và 400 giám định viên, cùng trung tâm chăm sóc khách hàng hoạt động 24/7. Quy trình giám định, bồi thường được số hóa, với thời gian bảo lãnh thanh toán bồi thường trong 30 phút và duyệt giá nhanh trong vòng 1 giờ, giúp rút ngắn thời gian chờ đợi và đưa xe vào sửa chữa sớm hơn.
Nút thắt “pin và dữ liệu”
Công nghệ là yếu tố cốt lõi, nhưng dữ liệu phải được “mở khóa”. Khi đó, bảo hiểm mới có thể chuyển từ mô hình truyền thống sang mô hình “dữ liệu dẫn dắt”, phù hợp với đặc thù của xe điện và hệ sinh thái xe điện tại Việt Nam.
Bức tranh tăng trưởng của thị trường xe điện Việt Nam được đánh giá khả quan, nhưng ở góc độ doanh nghiệp bảo hiểm, bài toán lợi nhuận ở mảng này còn để ngỏ.
Theo các doanh nghiệp bảo hiểm, rủi ro liên quan đến pin lithium-ion là rủi ro cho tất cả các bên, nhưng trong bối cảnh thị trường còn thiếu dữ liệu, chính doanh nghiệp bảo hiểm đang phải đối mặt với phần rủi ro lớn nhất. Chi phí thay pin hiện chiếm từ 30-50% giá trị xe và khi xảy ra cháy pin, tổn thất thường là tổn thất toàn bộ. Trong khi đó, nhà sản xuất chỉ bảo hành lỗi kỹ thuật, còn người dùng khó có khả năng tự đánh giá tình trạng pin theo thời gian. Điều này khiến doanh nghiệp bảo hiểm phải định phí dựa trên giả định, thay vì dữ liệu thực tế.
Trao đổi với Báo Đầu tư Chứng khoán, đại diện một doanh nghiệp bảo hiểm cho biết, những đơn vị triển khai sản phẩm này đều quy định rõ ràng trong quy tắc bảo hiểm đối với pin xe điện: Không bảo hiểm pin không chính hãng, không bảo hiểm tổn thất pin không đi kèm tổn thất xe, không bảo hiểm các trường hợp cháy do quá tải, đoản mạch, tự đốt nóng và áp dụng khấu hao theo thời gian sử dụng. Những quy định này phản ánh đúng bản chất rủi ro của pin xe điện và giúp giảm thiểu tổn thất bất thường trong bối cảnh dữ liệu thị trường còn hạn chế.
Số liệu của Swiss Re Institute cho thấy, đây là vấn đề không phải của riêng thị trường xe điện Việt Nam. Thông thường, giá trị pin chiếm khoảng 40% giá trị xe điện mới, nên khả năng sửa chữa (design for insurability) đang là hướng hợp tác giữa hãng xe và công ty bảo hiểm. Năm 2025, chi phí sửa chữa xe điện tại Mỹ cao hơn xe xăng khoảng 25% (giảm từ khoảng 30% năm 2024); tại Pháp cao hơn khoảng 23%; tại Anh cao hơn khoảng 25% và mất thêm 14% thời gian sửa…
Theo Swiss Re Institute, tỷ lệ kết hợp (combined ratio) của phân khúc xe năng lượng mới (NEV) tại Trung Quốc giảm từ 109% năm 2023 xuống 105,7% năm 2025, cho thấy khả năng sinh lời đang cải thiện dần nhưng chưa hoàn toàn có lãi ở nhiều thị trường. Một số hãng bảo hiểm lớn đã đạt lợi nhuận từ hoạt động kinh doanh cốt lõi (underwriting) ở phân khúc NEV cá nhân tại Trung Quốc nhờ dữ liệu tích lũy tốt hơn và định phí theo từng dòng xe.
Kinh nghiệm quốc tế cho thấy, công ty bảo hiểm chỉ có thể quản trị rủi ro pin hiệu quả khi được tiếp cận dữ liệu vận hành pin từ nhà sản xuất (OEM). Các chỉ số như độ hao mòn (SOH - State of Health), số chu kỳ sạc - xả, nhiệt độ vận hành, lịch sử sạc nhanh/chậm… là nền tảng để đánh giá mức độ suy giảm pin và xác định rủi ro thực sự. Ở Nhật Bản và châu Âu, các nhà sản xuất xe điện bắt buộc phải chia sẻ dữ liệu này với doanh nghiệp bảo hiểm để đảm bảo định phí chính xác và minh bạch trách nhiệm giữa các bên.
Tại Việt Nam, câu hỏi đặt ra là dữ liệu từ xe điện (telematics, trí tuệ nhân tạo - AI, hành vi lái xe…) có được khai thác để định phí và quản trị rủi ro, hay vẫn chủ yếu dựa trên mô hình truyền thống vốn không còn phù hợp?
Trả lời câu hỏi này, đại diện một doanh nghiệp bảo hiểm đang triển khai bảo hiểm xe điện cho biết, ở các thị trường phát triển, những công nghệ như telematics (kết nối phương tiện với trung tâm quản lý hoặc người dùng thông qua mạng không dây), AI phân tích hành vi lái xe hay hệ thống xử lý tai nạn theo thời gian thực (như Drive Agent Personal) đã trở thành nền tảng để giảm thiểu rủi ro và tối ưu chi phí bồi thường. Tuy nhiên, tại Việt Nam, mức độ ứng dụng còn hạn chế vì dữ liệu từ xe điện chưa được chia sẻ đầy đủ và hạ tầng pháp lý cho việc khai thác dữ liệu hành vi lái xe đang trong giai đoạn hình thành.
Theo vị này, công nghệ chắc chắn sẽ trở thành yếu tố cốt lõi trong nghiệp vụ bảo hiểm xe điện, nhưng không thể áp dụng ngay lập tức theo mô hình tại các nước tiên tiến. Hiện nay, doanh nghiệp bảo hiểm Việt Nam vẫn phải dựa nhiều vào mô hình truyền thống như thông tin xe, mục đích sử dụng, lịch sử bồi thường…, thay vì dữ liệu vận hành theo thời gian thực. Điều này khiến việc định phí cho xe điện, đặc biệt là pin, gặp nhiều thách thức.
Thị trường đang dần chuyển đổi, nhưng không phải tất cả xe điện ở Việt Nam đều có telematics mở hoặc dữ liệu pin sẵn sàng cho bên thứ ba. Một số mẫu xe và nhà sản xuất đã bắt đầu tích hợp hệ thống kết nối, giám sát pin và thu thập dữ liệu vận hành, nhưng mức độ trang bị, khả năng truy cập dữ liệu và chính sách chia sẻ chưa thống nhất. Do đó, việc ứng dụng dữ liệu telematics vào định phí và quản trị bồi thường cần thực hiện theo lộ trình: Phân đoạn theo khả năng dữ liệu, triển khai thí điểm với các mẫu xe/nhà sản xuất có dữ liệu, sau đó mở rộng dần khi tiêu chuẩn và cơ chế chia sẻ được chuẩn hóa.
Nói cách khác, công nghệ là yếu tố cốt lõi, nhưng điều kiện tiên quyết là dữ liệu phải được “mở khóa”. Khi đó, bảo hiểm mới có thể chuyển từ mô hình truyền thống sang mô hình “dữ liệu dẫn dắt”, phù hợp với đặc thù của xe điện và hệ sinh thái xe điện tại Việt Nam.